核心结论:2026年10月12日,财政部、税务总局发布《关于调整部分产品出口退税政策的公告》(公告2026年第29号):自2027年4月1日起,新能源汽车增值税出口退税率由13%下调至9%(附件1列明67项商品代码),并取消电子烟设备装置等产品增值税出口退税(附件2列明24项商品代码,除电子烟外还包含竹制品、部分地板和多层板、木制建筑用品、竹制餐厨用具等)。政策适用以出口货物报关单注明的出口日期界定,与合同签订、收款、开票时间无关。这是出口退税退坡的延续:2024年12月铝材铜材取消退税、光伏电池降至9%;2026年4月光伏取消、电池降至6%;2027年1月电池取消。按退税率差值粗略测算,退税率下调4个百分点相当于每100万元出口货值减少约4万元退税额。出口企业应按商品编码核查适用退税率,重算跨年订单成本与报价,并在合同中约定政策变动导致的价差分担。
10月12日财政部和税务总局发了一份公告,我估计很多老板扫一眼标题就划过去了——“我又不卖车,也不做电子烟,跟我有什么关系”。
先别急着划。这份公告里藏着一个很多人没注意的细节:这次被取消退税的清单里,除了电子烟设备装置,还有一批竹制品、地板和多层板、木制建筑用品。
所以我们做账的群里,已经有做家居出口的老板在问:我那批竹餐具,是不是也在里面?
今天把这份公告讲清楚——它改了什么、跟你有没有关系、还有那件比“这一次调整”更重要的事。
一、先说公告本身改了什么
文件全称是《关于调整部分产品出口退税政策的公告》,财政部 税务总局公告2026年第29号,2026年10月12日发布。核心就两条:
第一,新能源汽车的增值税出口退税率,从13%下调到9%。
第二,取消电子烟设备装置等产品的增值税出口退税。
两条都从2027年4月1日起执行。
这里有个细节,做出口的老板一定要记住——这个日期不看合同、不看收款、不看开票,只看报关单上的出口日期。公告原文写得很明白:所列产品适用的出口退税率,以出口货物报关单注明的出口日期界定。
意味着什么?你今年10月签的合同、收了定金、甚至开好了发票,只要货是2027年4月1日之后报关出去的,就按新政策算。跨着这个日期分批出货的订单,还得一批一批按各自的报关日算,不能按合同签订时间一刀切。
还有一点别搞混:公告只动了增值税出口退税。这些产品里如果本身征消费税的,出口消费税政策不变,该退(免)的照旧。增值税这一项不给退了,不代表消费税那项也没了,两笔要分开看。
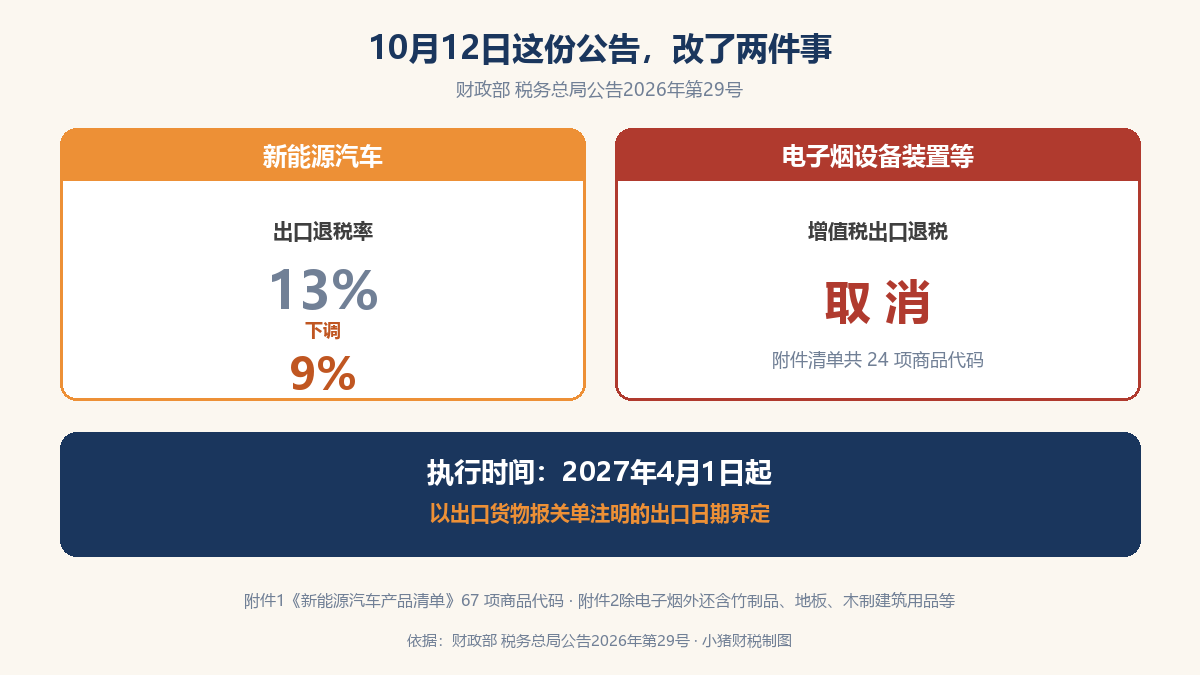
▲ 10月12日这份公告,改了两件事(小猪财税制图)
二、少退这4个点,到底是多少钱
退税率从13%降到9%,就是少了4个百分点。听着不多,落到账上是这样的:出口货值每100万元,对应退税额大约少4万元。
拿车来算更直观。一台离岸价15万元的新能源车,按13%的退税率,能退约1.95万元;降到9%,只能退约1.35万元——一台车少退约6000元。
6000元听起来还行?换个角度。现在很多走量的新能源出口订单,净利率本来就只有10%上下。一台15万的车,利润大概1.5万元。退税少掉6000元,等于把这台车的利润砍掉四成。
而且是按报关日的量级算的。9月份一个月,中国出口了57.1万辆新能源车。这个体量上,4个百分点不是小数。
具体退多少,还要看你的出口方式——外贸企业按购进金额算,生产企业走“免抵退”,跟离岸价直接乘退税率不完全一样。上面的数只是粗略估算,用来感受量级,实际数字得按你自己的方式测。
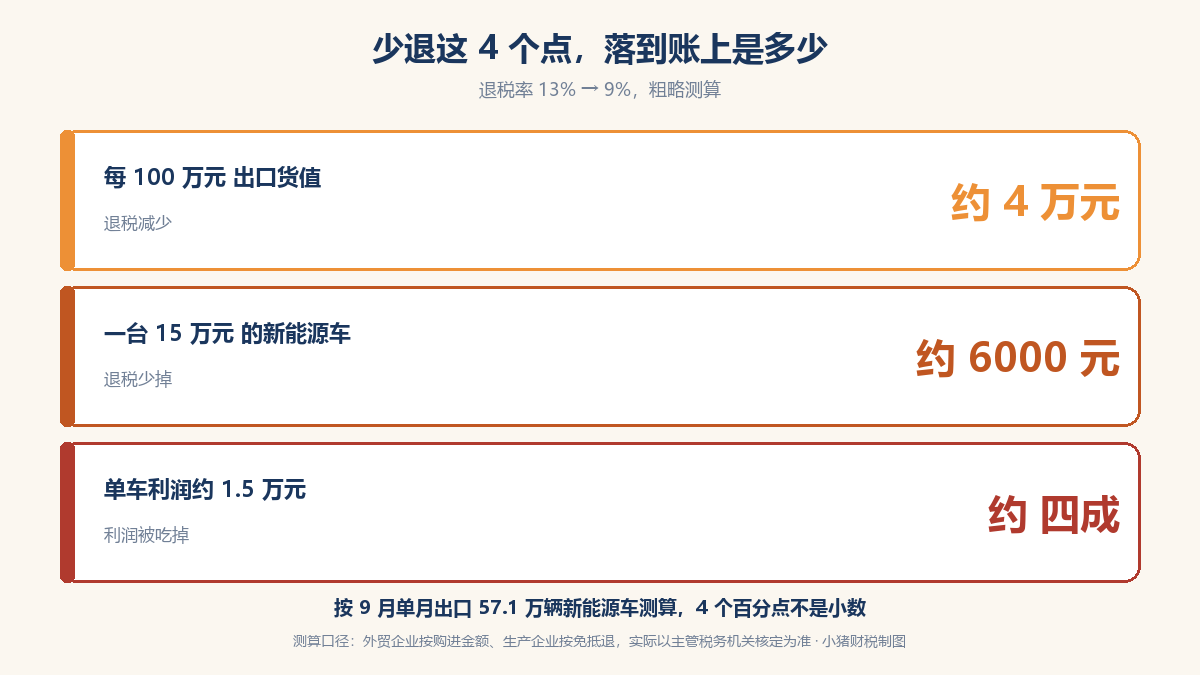
▲ 少退这4个点,落到账上是多少(小猪财税制图)
三、比“这次调整”更重要的:这条线已经走了三年
如果只看这一份公告,你会觉得是“突然来了”。但把前面几份文件串起来看,会发现这是一条走了三年的路:
2024年12月,取消铝材、铜材的出口退税;同时把成品油、光伏、电池等产品的退税率从13%降到9%。
2026年4月,光伏等产品出口退税全部取消;电池产品的退税率从9%再降到6%。
2027年1月,电池产品的出口退税取消。
2027年4月,新能源车从13%降到9%;电子烟设备装置等产品取消。
光伏 → 电池 → 整车 → 消费品,一步比一步往前推。
电子烟已经是第二轮了。今年4月1日先取消了含尼古丁电子烟产品和加热烟草设备的退税,这次把雾化设备、烟碱及其盐这些也一并取消。两轮下来,电子烟成品装置的出口退税等于全面清零。
看懂这条线,比看懂某一次调整有用得多。政策的方向不是“给不给优惠”,而是要不要继续用退税去补贴出口的价格战。
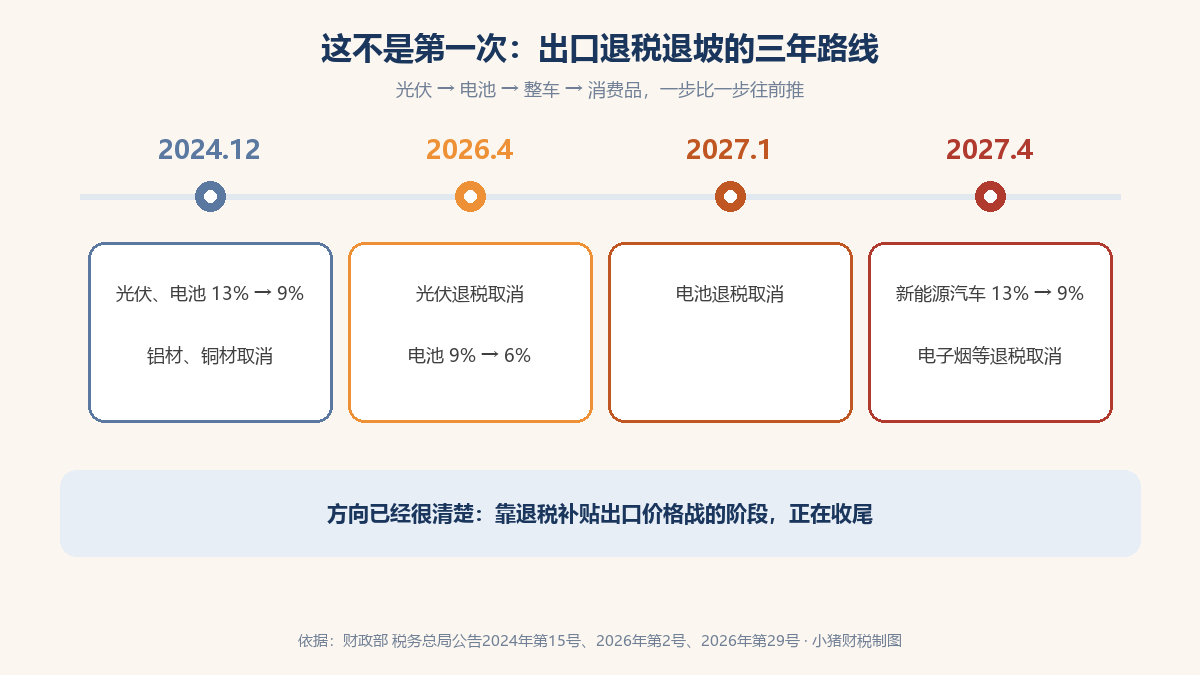
▲ 出口退税退坡的三年路线图(小猪财税制图)
四、附件2里除了电子烟,还有一批竹木制品
这是这次公告里最容易漏掉的地方。
附件2叫《电子烟设备装置等产品清单》,名字看着只跟电子烟有关,但清单里其实还有竹、部分地板和多层板、木制建筑用品、竹制餐厨用具这些产品。所以做家居、竹木、建材类出口的老板,真的得去核一下自己产品的商品编码。
必须提醒的是:不能凭产品名字想当然。清单是按商品编码来的,每一项后面还跟着材质、结构、规格、用途的限定条件。你觉得“我做的是竹地板”,但清单里的竹地板可能限定了层数、结构;你觉得“我做的是木制品”,但清单里的木制建筑用品可能只覆盖某几类。
所以只有一条路:拿报关单上的商品编码,去查最新出口退税率。
怎么查?登录电子税务局,在出口退税相关模块里有“出口商品代码及退税率”的查询;也可以在税务总局的出口退税率文库按商品编码查。查出这个编码对应的退税率是13%、9%还是0,答案就清楚了。这一步花不了十分钟,但能把明年一整年的成本算准。
五、谁会疼,谁会没事
这次调整里,最能看出差别的是电子烟行业。
路径很清楚:品牌方知道明年4月要涨价,就会提前集中下单,生产企业短期订单反而变多——但这是把明年的需求提前透支了。今年二季度已经演过一次:某头部电子烟企业营收从一季度的15.86亿元掉到二季度的10.1亿元,降了36%,一季度的漂亮数字里含着政策带来的一次性备货。
新能源车这边,分化也很直接:疼的是出口占比高、主要靠低价走量、没有品牌溢价、也没能力在海外建厂的那一批,退税率降下来,既没法提价转嫁,内部又消化不掉;不太疼的是已经在海外布局产能的车企,车在销售国本地生产、本地销售,出口退税调不调整,跟它没关系。
这个逻辑对所有出口企业都一样:退税能省下来的钱,只要政策一变就会消失;只有产品溢价和供应链效率,是自己的。
六、现在该做的三件事
第一件,查自己的商品编码。不光是做车的。附件1列了67项商品代码,附件2列了24项,做汽配、充电设备、竹木家居、建材的,都该比对一遍。别靠印象,靠编码。
第二件,把成本表和报价重算一遍。执行日是2027年4月1日,但动作要提前。现在签的、明年交货的长单,按老退税率算出来的利润,到那天就要打折。报价里得把这块留出来,或者跟客户谈清怎么分担。
第三件,合同里加一句:退税政策变动造成的价差谁承担。这句现在不加,将来就是扯皮,跨年、分批发货的订单尤其要注意。
至于“要不要抢在2027年3月前多出点货”,我的看法是:抢出口是短期动作,改变不了长期趋势。光伏和电池已经走过一遍了,提前冲量的那几个月确实好看,但4月之后订单一定会有一段空窗。这个节奏老板心里要有数,别把透支当增长。
写在最后
出口退税这件事,往后看,它是“锦上添花”,不是“利润来源”。
早些年做出口,很多人是先算退税再算利润——退税13%,成本直接低一截,价格怎么报都有底气。这几年一步步收紧,从光伏到电池,从整车到消费品,路子已经很清楚了。
看清楚这条路,比抢一单更要紧。生意的底子最终还是那几样:产品做得好不好、供应链够不够快、客户认不认你的牌子。退税政策怎么变,那是外部的;这几样,是自己的。你做的品类受这次调整影响吗?评论区聊聊。
本文信息来源(均为官方一手):
1. 财政部 税务总局:《关于调整部分产品出口退税政策的公告》(财政部 税务总局公告2026年第29号,2026年10月12日)
2. 财政部 税务总局:《关于调整光伏等产品出口退税政策的公告》(财政部 税务总局公告2026年第2号,2026年1月8日)
3. 财政部 税务总局:《关于调整出口退税政策的公告》(财政部 税务总局公告2024年第15号,2024年11月15日)
4. 中国汽车工业协会:2026年前三季度汽车产销及出口数据(2026年10月12日发布)
5. 证券时报:《电子烟全面取消出口退税 行业进入出清期》(2026年10月13日)
说明:文中“每100万元出口货值对应退税减少约4万元”“单车少退约6000元”均为按退税率差值的粗略测算,实际退税额以企业出口方式(外贸企业购进金额法/生产企业免抵退)及主管税务机关核定为准。产品是否适用调整后的退税率,以出口货物报关单注明的商品编码和出口日期为准。
常见问题(FAQ)
新能源汽车出口退税率从什么时候开始调整?
自2027年4月1日起由13%下调至9%,适用范围以附件1列明的67项商品代码为准,时点以出口货物报关单注明的出口日期界定;跨越实施日期分批出口的订单按各批报关日期分别适用。
电子烟出口退税取消后,消费税还能退吗?
增值税出口退税自2027年4月1日起取消,但所涉产品中征收消费税的,出口消费税政策不作调整,继续适用消费税退(免)税政策,两项应分别确认。
怎么知道自己的出口产品在不在调整清单里?
不能凭产品名称判断,应按商品编码核查。可登录电子税务局出口退税模块查询出口商品代码及退税率,或通过税务总局出口退税率文库按报关单商品编码查询。附件2除电子烟外还包含竹制品、地板、木制建筑用品、竹制餐厨用具等产品。
不做新能源车和电子烟,这次调整对一般出口企业有什么影响?
直接影响取决于产品是否在清单内;趋势上,出口退税自2024年以来持续退坡(铝材铜材取消、光伏电池下调直至取消、整车降档),出口企业的成本测算与报价不应继续以现行退税率作为长期假设。
出口退税政策变动导致的损失,合同里应该怎么约定?
建议在跨年、分批交货的长单中明确退税差额由哪方承担或按报关日分段适用价格;并按退税率差值重算成本——每下调4个百分点,每100万元出口货值对应退税额减少约4万元(粗略测算,实际以企业出口方式及税务机关核定为准)。