核心结论:自2026年10月1日起,抖音、B站、微博等平台将自然人(非对公合作)主播个人所得税的纳税义务发生时点,由"提现时"调整为"收益到达账户且可自主提现"的次日或当期,收益进入可提现余额即由平台计算并预扣预缴个税,与是否提现无关。2026年9月前已到账、可自主提现但未提现的存量余额,统一作为2026年9月属期收入、由平台在10月集中申报扣缴(依据:各平台计税时点变更公告;收入确认口径见国家税务总局12366答复)。计税方式不变,仍按《国家税务总局关于互联网平台企业为平台内从业人员办理扣缴申报、代办申报若干事项的公告》(国家税务总局公告2025年第16号)规定的劳务报酬累计预扣法执行:收入按80%计入、每月减除5000元、适用3%—45%七级预扣率。本次调整仅适用于个人签约主播,对公结算主体不在其列;预扣税款次年并入综合所得汇算清缴、多退少补。
"赶紧把余额提了,晚提要多扣税!"
最近主播群里传得最多的就是这句话。有人半夜十二点盯着后台,就为了抢在时间点之前按下提现按钮,仿佛慢一秒,钱就不是自己的了。
从10月1日起,这种紧张可以放下了——不是不用扣税了,而是提不提现,都一样要扣了。
一、变化就一句话:从"提现才扣税",到"到账就计税"
10月1日前后,抖音、B站、微博相继发布公告,说的是同一件事。
抖音的《非对公合作主播计税时点变更通知》写得很直白:自2026年10月1日起,非对公合作主播个人所得税的纳税义务发生时点,调整为"收益到达账户且可自主提现"的次日——平台直接计算并扣缴税款,税后款项进入抖音零钱,次月办理扣缴申报。
B站的规则是:各类直播收益结转至"贝壳"可提现余额时,平台自动计算并预扣个税,贝壳里显示的就是税后数,提现时不再扣。微博也同步落地:自然人博主的纳税义务发生时点,调整为收益"到账且可自主提现"的时点,平台在次月办理申报扣缴。
三家平台的公告,背后是同一个官方口径。税务总局12366此前答复过这个问题,原话是:平台应当按照"某币、某豆等非货币形式经济利益到达网络主播账户且其可自主提现的时点"报送相关收入信息。
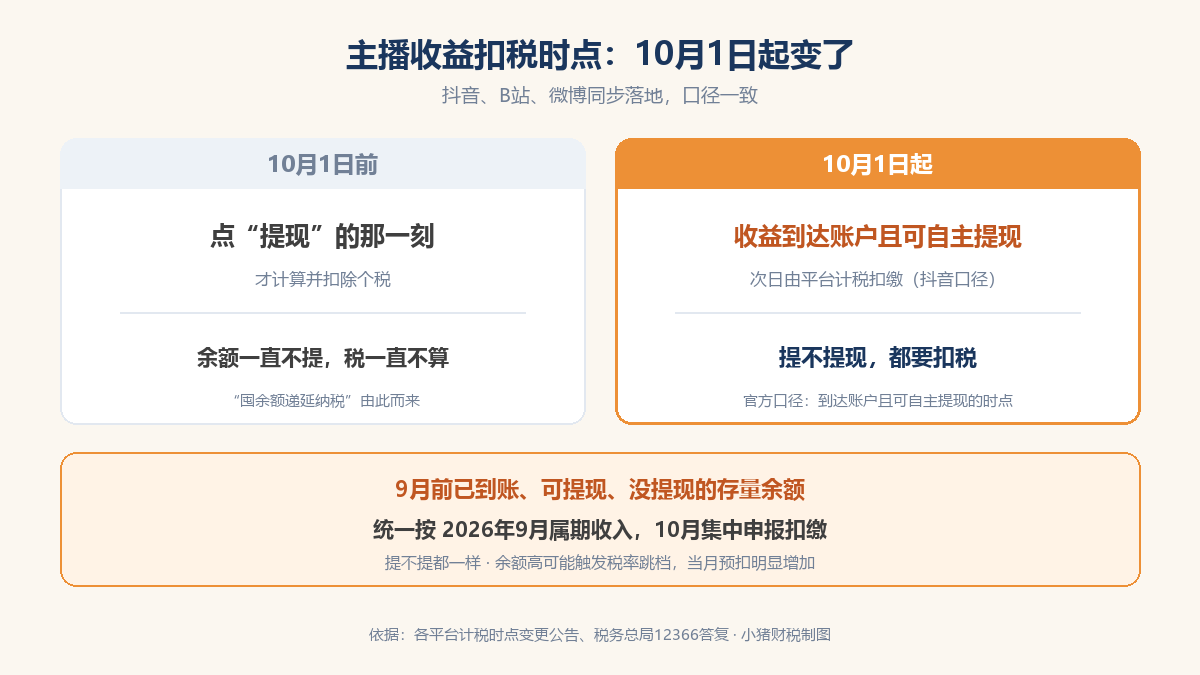
▲ 提不提现,都一样要扣了(小猪财税制图)
翻译成人话:钱进了你的可提现余额,税就跟着来了。"先攒着、想提再提、提的时候才算收入"这套老习惯,到今年10月为止。
二、最容易被忽略的一条:9月前的存量余额,10月统一算
三份公告里最扎眼的是同一条:2026年9月之前已经到账、可以自主提现、但一直没提现的收益,统一作为2026年9月属期的收入,在10月集中办理申报扣缴。
这一条直接回答了很多主播最关心的问题——"9月底赶紧提现,是不是就不用交了?"答案是:没用。提不提现,都按9月属期走。那些熬夜抢提现的,其实抢了个寂寞。
这里有个实际影响要提醒:如果存量余额比较高,集中计入9月属期后,按累计预扣法可能触发税率跳档——当月预扣的税款会明显增加,实际到手的钱相应减少。注意,这不是多交,是把过去递延的那部分一次补上而已。
三、计税方式没变:还是劳务报酬的累计预扣法
要说清楚的是,这次平台调整的只是扣税的时点,计税的规则没变。
依据是国家税务总局公告2025年第16号(2025年6月26日发布):从业人员从平台取得劳务报酬,按累计预扣法计算预缴税款——收入按80%计入(20%算费用),每月可以减除5000元,适用3%到45%的七级预扣率。
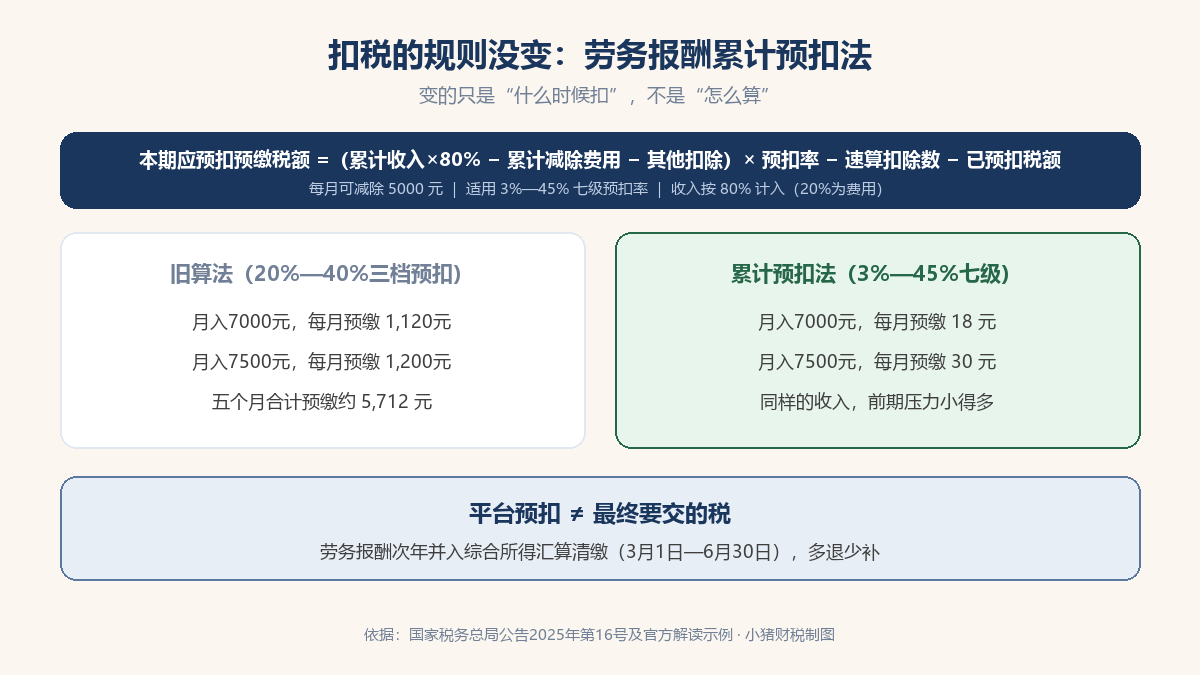
▲ 变的是"什么时候扣",不是"怎么算"(小猪财税制图)
顺带说句公道话,这个算法本身其实是减负的。官方解读里举过一个例子:同样月收入7000元上下,老算法每月要预缴1100多元,累计预扣法下每月只需预缴二三十元。政策2025年就有了,这次只是把"什么时候扣"钉死了。
还有一步别漏:平台预扣的不等于最终要交的税。劳务报酬次年并入综合所得汇算清缴(3月1日到6月30日),扣除6万元基本减除费用和专项附加扣除后,多退少补。收入不高、扣除项多的主播,汇算时退税是常态。
四、只管"个人签约"的主播:对公结算不在此列
这次调整的范围要划清楚——"非对公合作主播",指的是以个人身份跟平台结算的主播、UP主。如果你是通过个体户、工作室、公司对公账户签约结算的,不在这次平台扣缴规则调整范围内。
但对公的老板也别急着松口气,两条线就在旁边。
一条写在16号公告里:从业人员连续12个月从平台取得服务收入累计超过500万元的,平台应当引导其依法办理市场主体登记,自行申报缴纳增值税。
另一条没有写在公告里,但一直在执行:为了少缴税,把本该是劳务报酬的收入,硬塞进一个没有真实业务的空壳主体——虚构业务转换收入性质,一直是稽查的重点。业务真实,才是一切架构的前提。
五、主播和商家,各要做的一件事
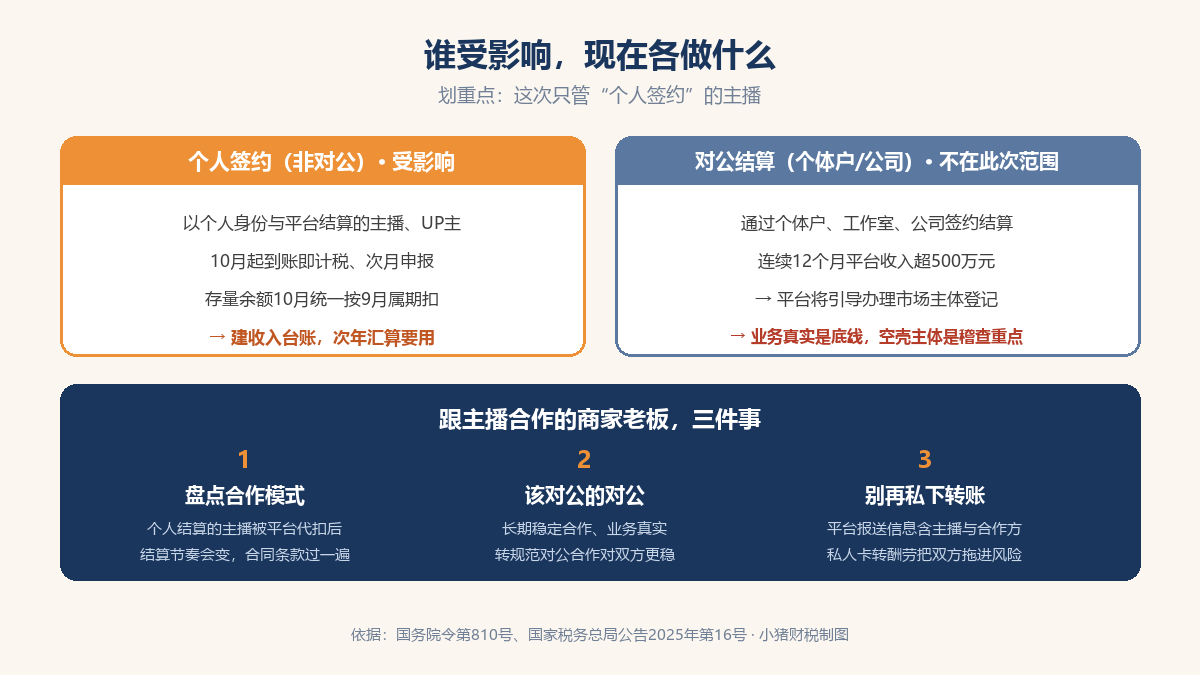
▲ 对号入座,各做各的(小猪财税制图)
个人签约的主播,三件事:
第一,存量余额不用抢提。提不提都按9月属期集中扣,别再为这个熬夜。
第二,现金流重排。余额入账次日就扣税,到手的钱从"全额"变成"税后",收入规划和提现预期都要按新的来。
第三,把收入台账建起来。多平台、打赏、任务、带货分佣金,明年的汇算清缴都要用,现在记清楚,明年少折腾。
跟主播合作的商家老板,也是三件事:
第一,盘点合作模式。个人结算的主播,10月起平台代扣个税,结算节奏和成本结构都会变,合同里的结算条款建议对一遍。
第二,该对公的对公。长期稳定合作的主播,如果业务真实、规模到了,转成规范的对公合作对双方都更稳——但出发点是业务真实,不是避税。
第三,别再想"私下转账"。平台报送的涉税信息里,既有主播的,也有合作方的。810号令之下,主播和合作方的收入都在系统里,私下现金、私人卡转酬劳那套,只会把双方都拖进风险里。
写在最后
这次调整,其实没有让任何人多交一分钱的税,它只是把"什么时候交"从可选变成了固定。
对踏实做事的人来说,规则越清楚,心里越踏实。你们平台这个月扣税了吗?扣的金额跟你自己的测算差多少?评论区聊聊。
本文信息来源(均为官方一手或平台公告):
1. 《互联网平台企业涉税信息报送规定》(国务院令第810号),2025年6月20日公布
2. 《国家税务总局关于互联网平台企业为平台内从业人员办理扣缴申报、代办申报若干事项的公告》(国家税务总局公告2025年第16号),2025年6月26日发布
3. 《关于〈国家税务总局关于互联网平台企业为平台内从业人员办理扣缴申报、代办申报若干事项的公告〉的解读》,国家税务总局(含累计预扣法官方示例)
4. 国家税务总局12366纳税服务平台答复:主播收入信息报送时点为"到达网络主播账户且其可自主提现的时点"
5. 平台公告:抖音《非对公合作主播计税时点变更通知》、B站《主播计税时点变更通知》、微博《平台规范个人所得税扣缴申报及提示完善账户信息的公告》(2026年9-10月发布,据媒体报道)
常见问题(FAQ)
主播不提现,平台余额里的钱要交个税吗?
要。自2026年10月1日起,抖音、B站、微博等平台将自然人主播个税纳税义务发生时点调整为收益到达账户且可自主提现的时点或次日:收益进入可提现余额即由平台计算并预扣预缴个税,与是否实际提现无关。2026年9月前已到账、可自主提现但未提现的存量余额,统一作为2026年9月属期收入,由平台在10月办理扣缴申报。
平台预扣的税就是最终要交的税吗?
不是。平台按国家税务总局公告2025年第16号规定的劳务报酬累计预扣法预扣预缴,次年3月1日至6月30日综合所得年度汇算时,劳务报酬并入综合所得重新计算,可扣除每年6万元基本减除费用与专项附加扣除,多退少补。收入不高或扣除项目多的主播,汇算后退税较常见。
我是对公结算的工作室或个体户,受这次调整影响吗?
不受此次平台扣缴时点调整影响。本次调整仅适用于以个人身份与平台结算的非对公合作主播。但依据2025年第16号公告,从业人员连续12个月自平台取得服务收入累计超过500万元的,平台应当引导其依法办理市场主体登记并自行申报缴纳增值税;通过空壳主体虚构业务转换收入性质属于税务稽查重点。
存量余额集中在10月扣税,会因此多交税吗?
总体不会多交,但预扣节奏会变。存量未提现收益集中计入2026年9月属期后,按累计预扣法计算的累计收入一次性变大,可能跨入更高预扣率档次,当月预扣税款明显增加、实际到手相应减少;该部分本就是应税收入,最终通过次年综合所得汇算清缴多退少补。
商家与主播个人私下结算酬劳可以吗?
不建议。依据《互联网平台企业涉税信息报送规定》(国务院令第810号)及配套公告,平台按季度报送平台内经营者和从业人员的身份与收入信息,其中包含网络主播及合作方信息。经营收入无论经何种账户收取均属应税收入,通过私人账户收取且不申报的,可能按《税收征收管理法》第六十三条认定为偷税,除补缴税款、滞纳金外并处不缴或少缴税款50%以上5倍以下罚款。