核心结论:收款账户不改变收入的应税性质——通过个人微信、支付宝、私人银行卡收取的经营货款均为营业收入,应如实入账申报。国家税务总局已集中曝光8起私户收款偷税案件:山东即墨某服装店在电商平台直播销售,实际收入3.03亿元、连续三年申报收入为零,通过实际控制人私人账户收款隐匿收入,少缴税费483.16万元,2025年1月被追缴税费、滞纳金并处罚款合计840.47万元。税务机关通过申报收入、平台订单与直播销量、收款账户流水三路数据比对发现线索。主动更正申报并补缴税款滞纳金的可依法从轻或免予处罚(公开案例:个体户差额89762.35元主动更正后免予行政处罚);拒不更正的移送稽查。建议:公私账户分开、未开票收入照常申报、收到提醒短信先打12366核实。
"客户不要发票,钱扫我个人收款码,进了自己卡里,这总没人知道吧?"
这是过去很多个体户和小老板心里的默认设置。今年,税务部门接连集中曝光了两批私户收款、网红网店的偷税案件。其中一家做电商的服装店,把"没人知道"这四个字拆得干干净净。
这家店在山东即墨,做的是女装直播带货——粉丝三百多万,累计销量两百多万件,还屡次在高峰时段冲进女装带货榜。生意红火到这个地步,可它2021到2023年这三年的申报收入,是零。
卖得最火的店,报出了最干净的数。
稽查人员先做了个测算:这家店的衣服单价大多在50到100元之间,按它的直播场次、平均客单价和退货率倒推,单单销售高峰的一个月,销售额就能到千万级。一边是单月千万,一边是连续三年零申报——这个反差太扎眼了。
顺着往下查,一个细节露了馅:这家线上销量两百多万件的网红店,居然没有开对公账户。做生意的,对公账户是资金结算的基本保障,越是红火的店越不可能弃用,背后必有隐情。
稽查人员于是依法调取了实际控制人姚某某的私人银行账户流水。规律一下就浮出来——她的私人账户隔一段时间就会收到一笔来自电商平台结算账户的大额转入,转入的周期,跟店铺直播带货的节奏严丝合缝。检查人员再把电商平台的订单数据跟私人账户流水做"订单—资金"双向比对,一笔一笔对上了。
真相是:这家店通过第三方支付平台,把线上零售款直接绑到实际控制人的私人账户收取、提现,绕开了对公账户,也绕开了申报。2021到2023三年,实际收入合计3.03亿元,少缴增值税、个人所得税等税费483.16万元。最终,税务部门追缴税费款、加收滞纳金并处罚款,合计840.47万元,全部入库。
一、钱进哪张卡,不改变它是不是你的收入
先把最根本的话说清楚:收在哪个账户里,不改变这笔钱是不是应税收入。
用个人微信、支付宝、私人银行卡收的货款,只要它来自你的生产经营,它就是营业收入,该入账入账,该申报申报。这不是什么新政策,是《税收征管法》的老规矩——从事经营的纳税人,账户要向税务机关报告;不列、少列收入造成不缴少缴税款的,按偷税处理,除了补税加滞纳金,还要处少缴税款50%以上5倍以下的罚款。
变化的是另一个维度:过去私户收款之所以"安全",不是因为合法,而是因为查出来的成本太高。税务稽查靠人工调账、上门核对,一年也查不了几家。
现在不是了。申报数据、发票数据、平台报送数据、资金流水,本来就在系统里,放在一起比一比,差异自己浮出来。上面那家服装店,就是被"订单—资金"双向比对筛出来的——不用任何人举报。
二、税务局手里现在有几路数据
拆开看,最容易"对不上"的就是这么几处:
私户收款和申报收入对不上。这是最直接的一路。第三方支付平台的结算数据、对公账户流水、申报表三方一比,账外那部分就现形了。2026年二季度以来,不少电商卖家已经收到过这种短信——平台报送的收入净额和自己报的对不上。
平台销量和申报数对不上。这是电商最容易出问题的一路。平台的订单数、直播销量、结算流水,都在平台侧留着痕。你申报的收入空着、或者远远低于销量,两边一摆就露馅。上面那家服装店,三百多万粉丝、两百多万件销量,申报却是零——不是有没有人举报的问题,是数据自己会说话。餐饮、零售这类有收银系统留痕的实体店,同样的口子也已经关上。
公账走一套、私户走一套,这个模式本身。通报里专门点了这一类——同一门生意两套收款逻辑,这本身就是风险特征,比任何单一数据差异都扎眼。
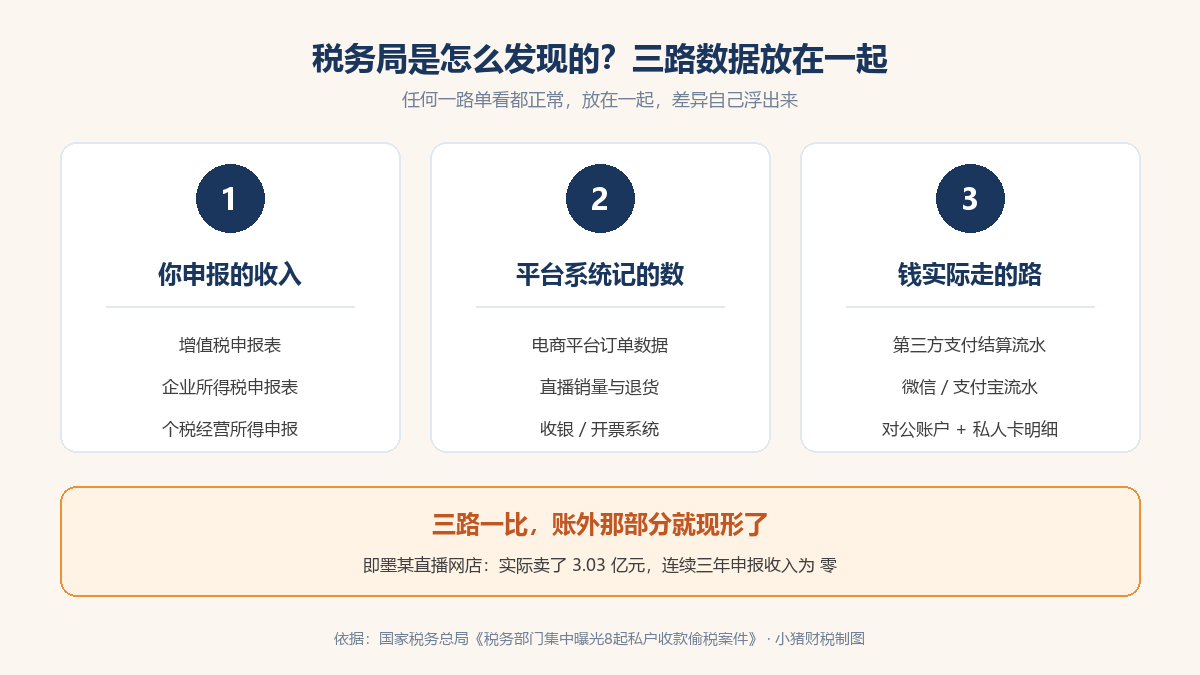
▲ 三路数据放在一起,账外那部分自己浮出来(小猪财税制图)
顺便说一句大家最关心的:税务局没有公布过"超过多少元自动被查"的固定红线。网上流传的"个人码收款超5万必查""月收10万自动预警",都没有官方出处。真实情况比红线更麻烦——它不看你单笔多大,看的是你的数据和你的生意对不对得上。三百多万粉丝、两百多万件销量,申报却写着零,这才是触发器。
三、同样的私户收款,两种结局
私户收款被比对出来之后,结局可以差很远。就看两个真实发生的路径:
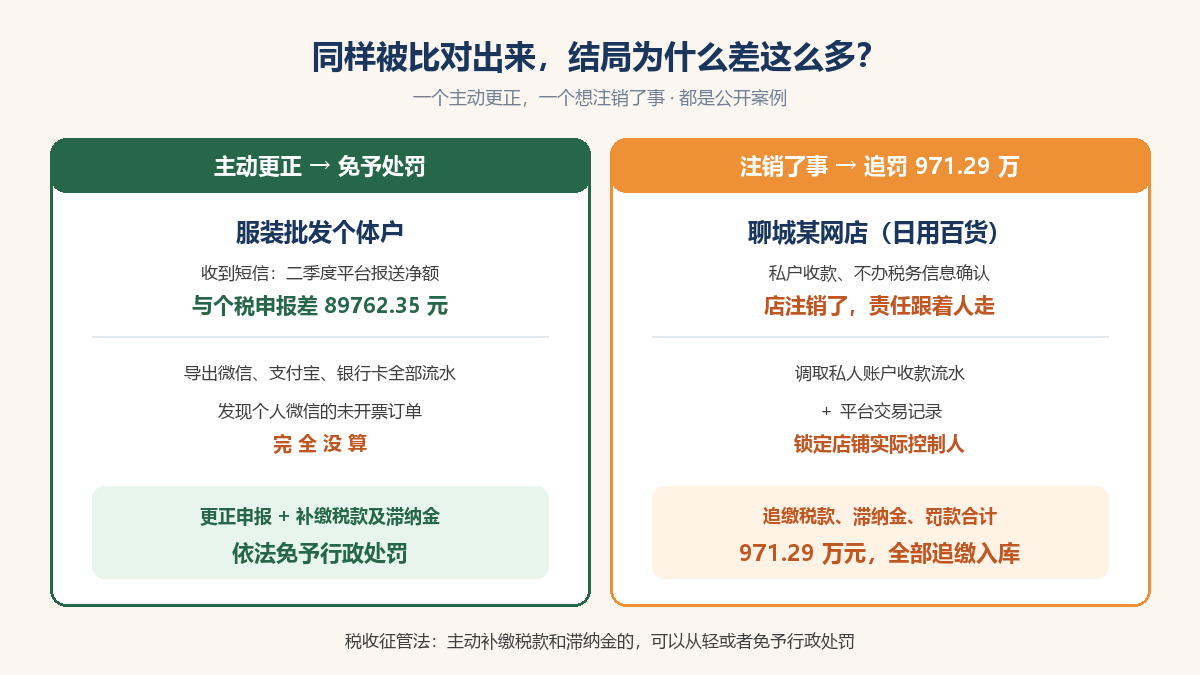
▲ 同样被比对出来,主动更正和逃避的结局对照(小猪财税制图)
主动更正的:一位做服装批发的个体户,收到税务短信,提示他2026年二季度平台报送的经营收入净额和个税申报额差了89762.35元。他第一反应是遇到诈骗,打12366核实后,把微信、支付宝、银行卡流水全部导出来逐笔对——发现自己之前只报了开票和对公部分,个人微信收的未开票订单完全没算。他更正申报、补缴税款和滞纳金,因为属于主动纠正,依法免予行政处罚。
想一走了之的:聊城有家网店,卖日用百货,2023到2024年通过私人账户收款,连税务信息确认和纳税申报都没办,少缴税费544.72万。老板或许想着:店都注销了,这事是不是就翻篇了?2025年7月,税务部门直接对该店铺实际控制人任某作出追缴税费款、加收滞纳金并处罚款共计971.29万元的处理处罚。店注销了,责任跟着人走,一样跑不掉。
《税收征管法》和行政处罚的规定写得明白:主动补缴税款和滞纳金的,可以从轻或者免予处罚;拒不更正申报的,移交稽查,补税、滞纳金、罚款、信用惩戒全套跟上。
还有一个很多人没想到的点:绝大多数收到提醒的个体户和小微企业,在现行优惠政策下,实际要补的税很少,甚至不用补——因为小规模免税、个体户减半征收这些政策还在。真正出事的从来不是"补了几千块税",而是"被认定偷税"这个定性本身。
四、现在该做的三件事
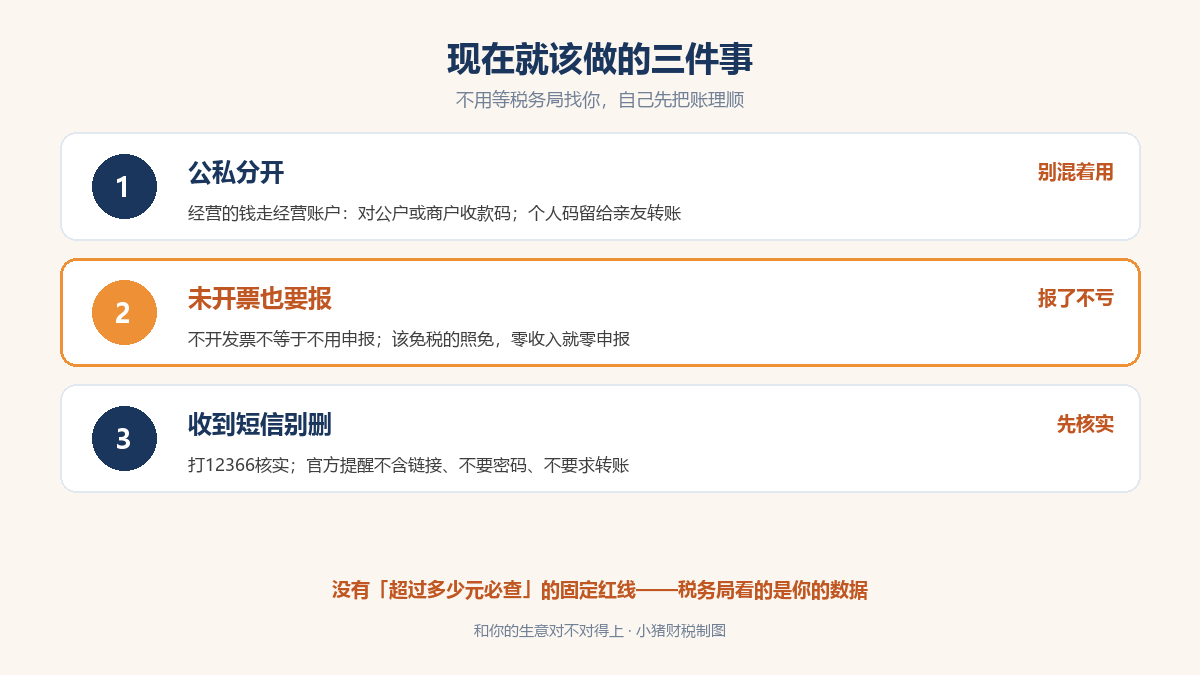
▲ 现在就该做的三件事(小猪财税制图)
第一件,把收款公私分开。经营的钱走经营账户——对公户或者绑定经营主体的商户收款码;个人码留给亲友转账和偶尔的生活收款。个体户不一定非要开对公账户,但经营微信里别混进家人还钱、朋友AA,月底对账才对得清。
第二件,未开票收入也要申报。不开发票不等于不用报。当月没开票的那部分销售额,正常填进申报表。符合免税条件的照样免,零收入就零申报——报了不亏,不报才是雷。
第三件,收到税务提醒短信,先打12366核实,别直接删掉。官方提醒短信不含链接、不要密码、不要求转账。核实的流程也很简单:导出所有平台的收入明细,核对所有收款账户,申报少了就更正补缴,自查没问题的,把流水和记录整理好向税务机关说明。
那位服装个体户从"以为是诈骗"到免罚结案,中间就隔着一次主动更正;而那位网店老板从"注销了事"到971.29万,中间隔着的是稽查人员把账户流水一笔笔对上来。
数据比对时代,账可以记在纸上,但你的钱流不到系统外面去。
写在最后
如果你看到这儿有点心慌,先别慌——大部分个体户和小店的账,是能理顺的,只是没人帮你从头对一遍。
拿不准的,可以先把最近三个月的收款摊开看一眼:微信、支付宝、私人卡,跟你的销售额对不对得上。对不上的,趁早补;对得上的,把流水存好。
真理不清的,把流水截图发我(记得把名字和卡号打码),我帮你先看一眼,看看是小问题还是要认真处理。这一步不收费,但能帮你省掉后面更大的麻烦。
本文信息来源(均为官方一手):
1. 国家税务总局官网:《税务部门集中曝光8起私户收款偷税案件》(2026年5月22日,含即墨区瑞安转角服装店案等)
2. 国家税务总局官网:《依法查处即墨区瑞安转角服装店私户收款偷税案件》(网络平台开设店铺零售服装,2021—2023年实际收入3.03亿元,少缴税费483.16万元,2025年1月处理处罚840.47万元)
3. 国家税务总局官网:《税务部门曝光7起网红网店偷税案件》(2026年7月10日,含聊城开发区奶泡商贸经营部案:少缴税费544.72万元,2025年7月对实际控制人处理处罚971.29万元)
4. 《中华人民共和国税收征收管理法》第十七条、第六十三条
5. 央广网/中国新闻网(引国家税务总局口径):《收到税务提醒后,平台内经营者应如何自查整改?》(主动补缴可从轻或免予处罚;平台报送收入净额不扣除佣金服务费)
6. 《中国经营报》:个体工商户二季度差额89762.35元、主动更正免罚案例
7. 经济日报:《税务提示网店主播防涉税风险》(陕西省税务局转载)
常见问题(FAQ)
货款收进个人微信、支付宝或私人银行卡,需要申报纳税吗?
需要。收款账户不改变收入的应税性质,来自生产经营的货款均属营业收入,应如实入账申报。不列、少列收入造成不缴或少缴税款的,按《税收征收管理法》第六十三条按偷税处理,除追缴税款、滞纳金外并处50%以上5倍以下罚款。
个人收款码收款超过多少元会被税务局稽查?
税务机关没有公布过固定金额红线,网传"超5万必查""月收10万自动预警"均无官方出处。风险来自数据比对:申报收入与设备留痕、收款流水、同行水平的偏离才是触发点。
收到税务提醒短信说平台报送收入与申报不一致,该怎么办?
先打12366或联系主管税务机关核实(官方短信不含链接、不要密码、不要求转账),然后导出全部平台收入明细核对所有收款账户:少报的更正申报并补缴税款滞纳金(可依法从轻或免罚),无误的留存凭证书面说明。
未开具发票的销售收入需要申报吗?
需要。未开票销售额应正常填入申报表,符合免税政策的照常享受,无收入办理零申报。即墨服装店案中,线上零售款直接进入实际控制人私人账户、长期未申报,正是偷税定性的核心事实。
个体户必须开对公账户吗?
不强制,但应将经营收款与个人生活收款分开:经营的钱走对公账户或商户收款码,个人码留给亲友转账,经营账户避免混入个人资金,保证对账与举证清晰。