核心结论:根据国务院令第810号与国家税务总局公告2025年第15号,互联网平台企业按季度向税务机关报送平台内经营者的身份信息和收入信息,季度终了的次月内完成。2026年7—9月(三季度)数据正在10月报送;双11所在的10—12月(四季度)数据将于2027年1月报送,并与四季度纳税申报比对。双11备货前应完成四项自查:预售收入确认时点(货物发出当天)、退货退款凭证留存、刷单证据链、多平台收入完整汇总与佣金口径。
每个月初,我都会同时盯着两件事:一件是老板们的申报,另一件是平台的报送。
这个10月,两件事撞到了一起。
你在忙的那件事,很清楚——10月是大征期,申报截止日顺延到10月26日,7月、8月、9月这三个月的账,要在这个月报出去。
你看不见的那件事,正在同步发生:淘宝、抖音、拼多多、京东、快手这些平台,正在把这三个月你的经营数据,打包报给税务局。
注意,这两件事报的都是7到9月,是同一个季度。一个是你自己填的数,一个是平台报的数。它们会被放在一起,比。
一、一年报四次,你刚刚被报了第三次
“被报”这个词有点别扭,但事实就是这样——报送这件事,动手的从来不是你。
2025年6月,国务院出了个第810号令,叫《互联网平台企业涉税信息报送规定》。里面写得明明白白:平台要按季度,把平台内经营者的身份信息、收入信息报给税务机关。第一次报送是2025年10月,报的就是2025年第三季度的数据。
从那时起,节奏就定死了:
1月到3月的数据,4月报;
4月到6月的数据,7月报;
7月到9月的数据,10月报——就是这个月;
10月到12月的数据,明年1月报。
到今天,平台已经报过三次了。你7到9月这一笔,是第三次。
税务局手上有多少平台的数据?官方给过数:2026年一季度,履行报送义务的平台有9692家,比第一次报送涨了39%;报上来的经营者信息,也涨了两成多。税务总局发言人的原话,叫“基本实现应报尽报”。
一句话:只要你在平台上卖过东西,你的数据,就已经在税局的系统里了。
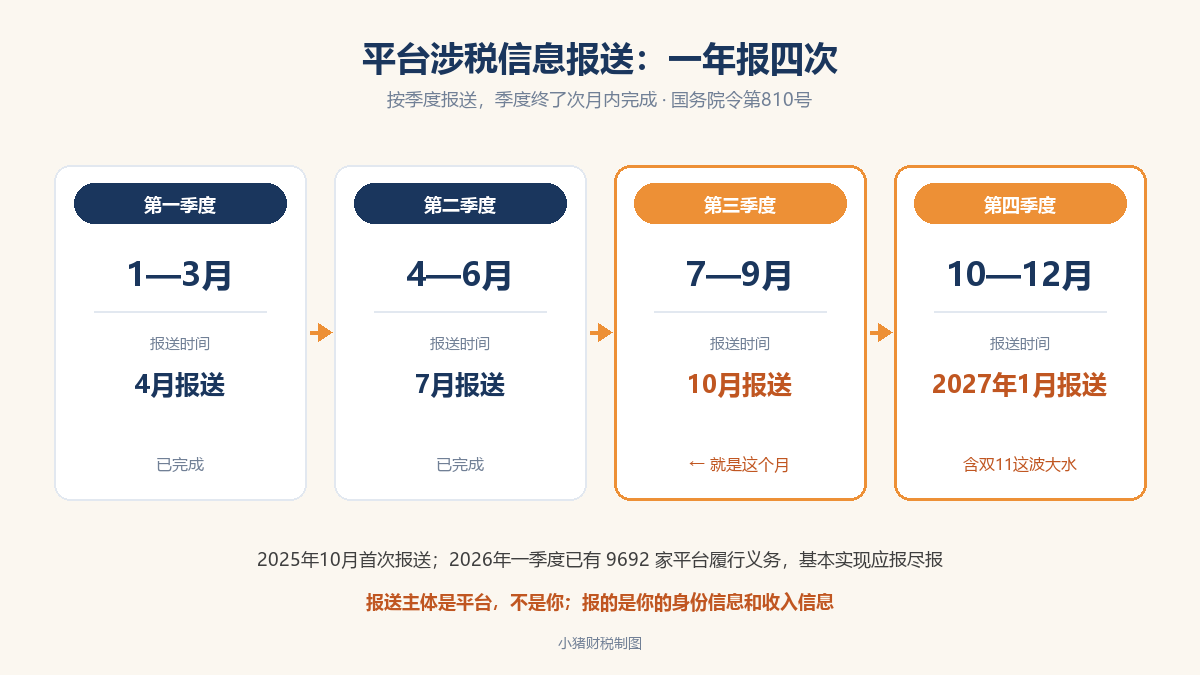
▲ 平台按季报送节奏:Q3数据正在10月报送,双11所在的Q4明年1月报送(小猪财税制图)
二、双11这波大水,明年1月才会报上去
再看一遍上面那个节奏,你发现问题了吗?
双11在11月。11月,属于第四季度。第四季度的数据,明年1月才报。
也就是说,你11月这波冲刺卖了多少,会在2027年1月的某一天,安安静静地出现在税务局的系统里,然后跟你第四季度的申报表,做一次比对。
现在是10月,离双11还有整整一个月。这一个月,是你唯一能从容地把账理顺的窗口——等明年1月数据一报、一比对,就不是“理顺”了,是“应对”。
三、双11前后,最容易踩的四个坑
之所以叫“坑”,是因为这几个地方平时不出事,一到双11这种量级就集中暴露。
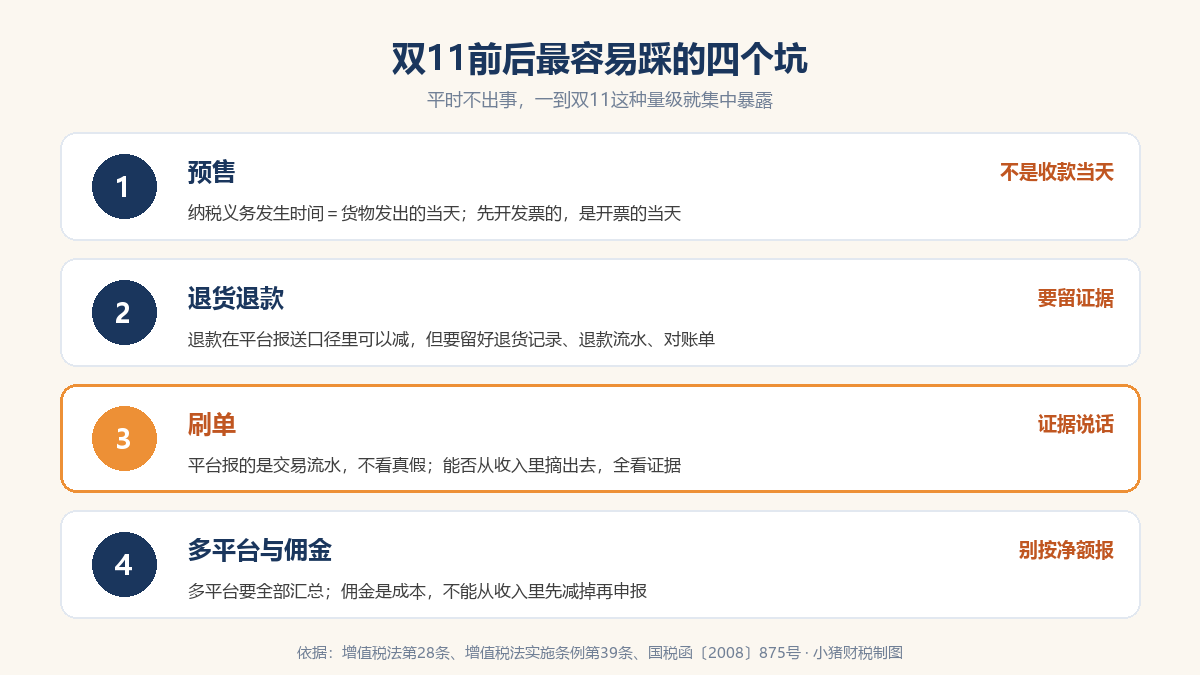
▲ 双11前后最容易踩的四个坑(小猪财税制图)
第一个坑,预售。双11一大半的玩法是预售——先付定金,11月11日再付尾款。很多老板本能地觉得“我钱还没收全呢,等收完账再说”。但增值税不看这个。税法规定,采取预收款方式卖货的,纳税义务发生时间是货物发出的当天;如果先开了发票,那就是开票的当天。你什么时候发货、什么时候开票,就是这笔收入的时点,跟定金尾款分几次付,没关系。所以预售做得越多,越要想清楚:这笔收入,到底算哪个季度?别到报税时才发现算错了月。
第二个坑,退货退款。双11的退货率,做过的都懂。好消息是,退款在平台报送的口径里是可以减的——报送的收入里,专门列了一项“退款金额”。坏消息是,它得是真的。你后台的退货记录、退款流水、平台对账单,都要留好。这是日后你解释“为什么平台报的数和我申报的不一样”时,最直接的证据。
第三个坑,刷单。这个必须单独拎出来说,因为它最容易出事。
平台报送的是交易流水,不管你那一单真不真。你为了冲排名刷了1000单,在平台的账上是1000单的收入,在税局的系统里也是1000单的收入。
刷单的收入,能不能不算?能,前提是你拿得出证据。
中国税务报登过一个案子:一家公司两个平台几年做了9074万的销售额,其中7000多万,它自称是刷单。税务机关最后怎么处理的?因为这家公司既提供了刷单的流水,又提供了付给刷单人员的资金流水,这7000多万被从计税基础里扣掉了。剩下申报不实的部分,被定性为偷税,补税加罚款约50万。
反面例子更扎心。另一家叫“超人通讯”的网店,三年销售1.23亿,申报了多少?185万。被查时,老板辩称里面有5100万是刷单、没真实发货。结果检查人员调出物流数据,把快递单号和订单一一比对,连包裹重量和手机型号都对上了——所谓“空包裹”“配件单”,实际全是真手机。谎言当场被戳穿,最后被追缴税费、滞纳金加罚款共计469万。
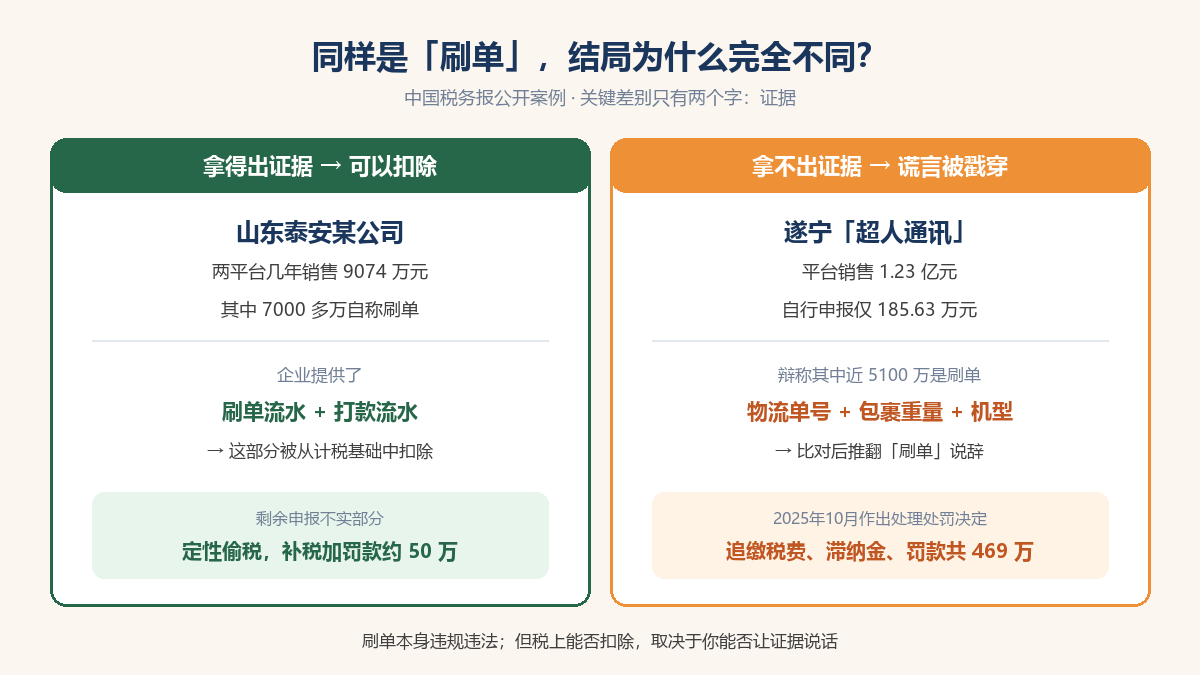
▲ 两个刷单案例对照:差别只在证据(案例来源:中国税务报)
两个案子放一起看,结论很清楚:刷单本身就是虚假宣传,违规、违法;但在税这件事上,你能不能把它从收入里摘出去,全看证据。拿不出证据的“刷单”,在税局眼里就是实打实的收入。
第四个坑,多平台和佣金。不少老板同时在三个、四个平台开店。报送是按平台来的,每个平台各报各的。你申报时如果只汇总了其中一两个平台,差额自然就冒出来了。还有一条最常犯的错:平台扣你的佣金、服务费,属于成本,不能从收入里先减掉再申报。这笔钱要在成本费用里扣,不是在收入里扣。
四、税局的提醒,是一级一级来的
说到这,可能有人心里开始发紧。其实不用。
收到“你和平台数据对不上”的提醒,不等于被立案,更不等于偷税。官方的处理是一层一层递进的:先提示提醒,再督促整改,然后约谈,最后才移送稽查。绝大多数老板收到的,是最前面那一步——相当于一张“黄牌”,是给你自查自纠留的机会。
税务系统的专家说过一句实在话:很多经营者只是“算错账”,不是“故意瞒”。最常见的就是——只报了开票收入,忘了微信、支付宝这些没开票的钱;或者把付给平台的费用,直接从收入里减掉了。
真正危险的是装作没看见。主动更正、补缴税款和滞纳金,按规定可以从轻甚至免予处罚;放着不管,系统一个季度接一个季度地预警,最后等来的,就是上门核查。
五、双11动手之前,把这三件事办了
说了这么多,落到行动上就三件事,建议双11备货前做完:
第一件,把7到9月的账,对着平台数据捋一遍。从每个平台的商家后台,把这三个月的结算账单、报送数据导出来,跟自己申报的数字一项一项对。重点看两处:有没有漏掉未开票收入,有没有把佣金从收入里扣掉。差的每一笔,都要能说清原因。
第二件,用上税局给的自查工具。现在部分地区已经能在自然人电子税务局里查了——报经营所得的时候,系统会测算一个“本期收入总额”,点开详情,能看到各平台报送收入的合计。两个细节要记牢:一是这个数是含税的,申报时得换算成不含税收入;二是它目前主要面向个体工商户、个人独资企业这类经营所得纳税人,有限公司暂时还看不到这个入口。具体以你所在地电子税务局的实际界面为准。
第三件,把税算进双11的定价里。双11拼的是价格,但价格里得含着税。尤其是毛利率本就薄的产品,促销价压太低,卖得越多、税上越吃亏。备货前,把不同促销方案(满减、买赠、折扣)的税务成本算一遍,别等卖完了才发现钱没赚到。
写在最后
做这一行久了,我越来越觉得“合规”两个字,对电商老板不是束缚,是底气。
平台报送这件事走到今天,数据的颗粒度只会越来越细,比对的逻辑只会越来越紧。与其每个季度收到提醒短信时手忙脚乱,不如趁现在——双11还没开枪,把前面三个月的账先理顺。
账干净了,冲刺的时候,你才不慌。
本文信息来源:
1.《互联网平台企业涉税信息报送规定》(国务院令第810号),2025年6月20日公布施行
2.《国家税务总局关于互联网平台企业报送涉税信息有关事项的公告》(国家税务总局公告2025年第15号)
3.《国家税务总局办公厅关于明确2026年度申报纳税期限的通知》(税总办征科函〔2025〕64号)
4.《中华人民共和国增值税法》第二十八条及《增值税法实施条例》第三十九条
5.《国家税务总局关于确认企业所得税收入若干问题的通知》(国税函〔2008〕875号)
6. 中国税务报案例报道:《网店过亿销售收入的“隐身账”》《销售收入不准确,税务风险易触发》
7. 国家税务总局关于2026年一季度平台涉税信息报送情况的公开数据
常见问题(FAQ)
平台涉税信息是什么时候报送的?
按季度报送,季度终了的次月内完成:1—3月数据4月报送、4—6月7月报送、7—9月10月报送、10—12月次年1月报送。首次报送为2025年10月,2026年一季度已有9692家平台履行义务。
双11的销售数据什么时候会被税务机关比对?
双11属第四季度,平台报送数据于2027年1月报送,随后与四季度纳税申报自动比对。建议双11备货前完成收入口径自查。
刷单的收入能不能不计入应税收入?
能否扣除取决于证据。有刷单流水和打款流水佐证的(中国税务报案例中7000余万元)可从计税基础扣除;无法举证的"刷单"(案例中5100万元被物流数据推翻)将被认定为少缴税款并依法处罚。
预售商品的增值税纳税义务发生时间如何确定?
采取预收款方式销售货物的,为货物发出的当天;先开具发票的,为开具发票的当天(增值税法第二十八条、实施条例第三十九条)。定金尾款支付节奏不影响时点判定。
平台报送收入与申报收入不一致怎么办?
先逐项核对差异原因(未开票收入遗漏、佣金扣减、多平台未汇总等);确属少报的主动更正申报并补缴税款滞纳金,依法可从轻或免予处罚;属口径差异的留存凭证备查说明。