每年中秋前一周,我们代账的群里都会冒出同一类问题。
老板拎着礼盒出门,账上的事留给了会计(插图由AI生成)
老板发来一张发票:"买了两盒月饼送客户,800块,入账吧。"
会计回一句:"这笔不能这么直接记。"
老板就懵了:钱是真花的,票也是真票,凭什么不能记?是不是会计在为难我?
真不是。给客户送礼这件事,钱能花、票能要,但账上要走三条线:增值税、企业所得税、个人所得税,一条都不能漏。今天一次说清,你看完自己就能判断。
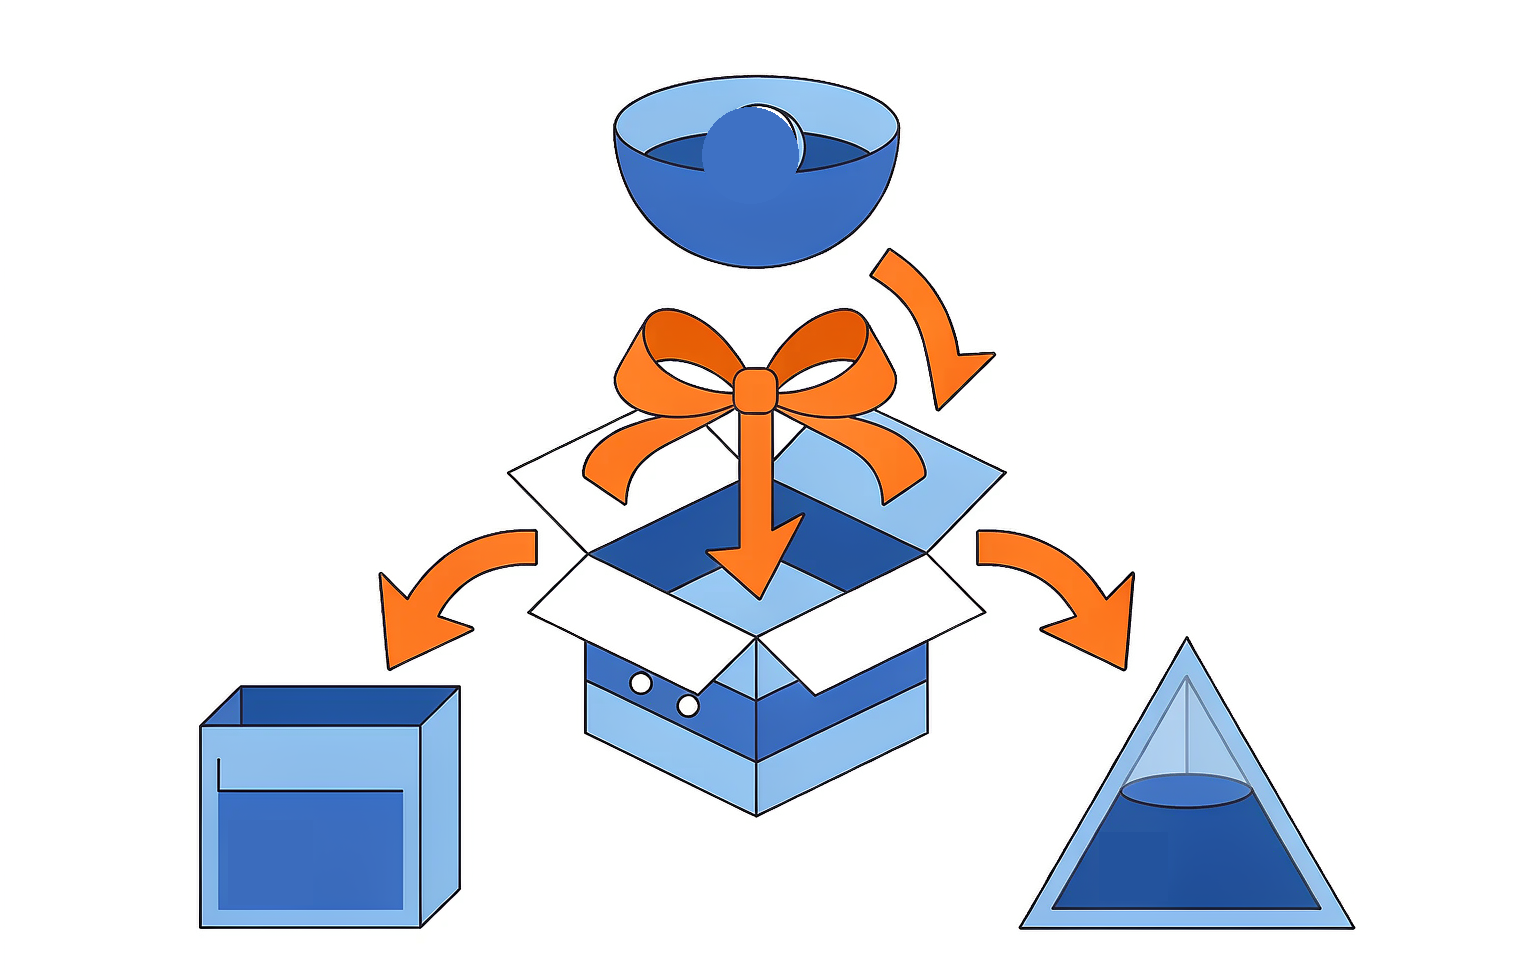
一盒礼送出去,三笔税跟着来(插图由AI生成)
先记住这个结论:你把买来的东西无偿送给别人,增值税上要当成"卖了一次"。
依据是《增值税暂行条例实施细则》第四条第(八)项——"将自产、委托加工或者购进的货物无偿赠送其他单位或者个人",视同销售货物。
具体怎么算?按你买进来的价格(一般就是市场价)确定销售额,计提销项税。同时,如果买月饼时取得了增值税专用发票,这个进项是可以抵扣的。
广东税务官方讲过一个案例:一家餐饮企业周年庆外购11.3万元厨具(含税)送会员客户,取得了专票,抵扣了1.3万进项。税务认定:这笔赠送属于视同销售,要按购置价补提销项税1.3万元,另外还要补城市维护建设税、教育费附加等1560元。(来源:广东省税务局网站,2023年3月)
翻译成人话:进项抵扣和销项计提是"两头"的事,不能只抵不提。一进一出,多数情况下税额互相冲掉,你实际补的是差额和附加税费——但申报动作必须做全。
那什么情况下不用视同销售?如果赠送本身就是销售的一部分,比如买一送一、买月饼送月饼——对方是花钱买了东西才拿到赠品,这个赠品的对价已经包含在售价里,不属于"无偿"赠送,按实际收取的价款计税就行。
这笔钱能不能在税前扣掉?能,但看它归到哪一类。
归"业务招待费"(维护特定客户关系的那种):按发生额的60%扣除,且最高不能超过当年销售(营业)收入的5‰(企业所得税法实施条例第四十三条)。这是双限额,哪个低按哪个来。
归"业务宣传费"(面向不特定对象、广告推广性质的赠送):不超过当年销售收入15%的部分准予扣除,超出的还能结转以后年度(第四十四条)。
另外还有一个很多老板和会计都会漏的点:送出去的礼品在企业所得税上也要视同销售确认收入(国税函〔2008〕828号第二条:用于市场推广或销售、用于交际应酬,资产所有权已转移,应视同销售;按公允价值确定销售收入,见国家税务总局公告2016年第80号)。收入和成本同时结转,净影响通常是零,但有个连带好处:这部分视同销售收入会计入你招待费的扣除限额基数(国税函〔2009〕202号),限额会跟着变大一点。
听起来绕,你就记一句:送客户的东西,账上要"卖一次再送出去",收入和成本成对出现。
这是最容易踩坑、也最容易搞错的一条。分两种情况:
送给客户单位(以公司名义收的):不涉及个税。
在业务宣传、广告活动中随机送给本单位以外的个人,或者在年会、座谈会、庆典等活动中送给本单位以外的个人:个人取得的礼品收入,按"偶然所得"20%计算缴纳个税,由送礼的企业代扣代缴(财政部 税务总局公告2019年第74号第三条)。
礼品值多少钱怎么定?外购的商品按实际购置价格算,自产的产品按市场销售价格算(财税〔2011〕50号第三条)。
有几种情形明确不征个税(财税〔2011〕50号第一条):通过价格折扣、折让方式销售商品或提供服务;销售商品的同时给予赠品(比如"买手机赠话费"那种);对累积消费达到一定额度的客户按消费积分反馈礼品。另外,带有价格折扣或折让性质的消费券、代金券、抵用券、优惠券,也不征个税(74号公告)。
提醒一句:代扣代缴是法定义务。按《税收征收管理法》第六十九条,应扣未扣的,税务机关向纳税人追缴税款,同时可以对企业处应扣未扣税款50%以上3倍以下的罚款。这不是"我不扣就没事"的事。
看不懂的单据,让会计多讲一句(插图由AI生成)
第一句:买礼品一定索要增值税专用发票。普票的进项抵不了,白白多花钱。
第二句:送礼前想清楚性质——维护固定客户关系走业务招待费(60%+5‰双限额),面向大众的推广赠送走业务宣传费(15%限额)。两者别混着放,也不要为了省事塞进"办公费"。
第三句:如果要在活动里随机赠送、抽奖送礼品给个人客户,提前把20%的个税算进预算,该代扣就代扣。想省这笔,就把形式换成折扣券、消费券——既促销,又不涉个税。
最后说句掏心窝的:中秋送月饼是人之常情,这个钱该花。税务上真正被卡的,从来不是"花了多少",而是账没做对。三笔税理清楚,礼照送,账也干净——祝各位老板中秋团圆,生意兴隆。
小猪财税指南
深耕广州的财税服务团队:工商注册、代理记账、税务申报、资质代办、社保合规。老板有账务问题,欢迎留言或私信——算不清的个税,用我们的"个税计算器"微信小程序,搜"个税计算器"就能找到。
政策与操作来源(均为官方一手)
1. 《中华人民共和国增值税暂行条例实施细则》(财政部 国家税务总局令第50号)第四条第(八)项:将自产、委托加工或者购进的货物无偿赠送其他单位或者个人,视同销售货物;2. 《中华人民共和国增值税暂行条例》第十条:用于集体福利或者个人消费的购进货物等进项税额不得抵扣;3. 《财政部 国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)附件1第二十七条:纳税人的交际应酬消费属于个人消费(属进项税额不得抵扣情形);4. 国家税务总局广东省税务局网站《揭阳税务·优服务 促规范 稳增长(48)——外购礼品送客户 税务处理别含糊》(2023年3月13日):外购礼品送客户的销售额确定顺序、增值税视同销售、企业所得税纳税调整与个税扣缴义务的完整案例;5. 《财政部 国家税务总局关于企业促销展业赠送礼品有关个人所得税问题的通知》(财税〔2011〕50号):第一条不征个税的三种情形;第三条应税所得确定(自产按市场销售价格、外购按实际购置价格);6. 《财政部 税务总局关于个人取得有关收入适用个人所得税应税所得项目的公告》(财政部 税务总局公告2019年第74号)第三条及政策解读:随机赠送、年会庆典赠送礼品按"偶然所得"20%由企业代扣代缴;具价格折扣折让性质的消费券、代金券、抵用券、优惠券除外;7. 《中华人民共和国企业所得税法实施条例》(国务院令第512号)第二十五条(用于捐赠、广告、样品、职工福利等用途视同销售);第四十三条(业务招待费按发生额60%扣除,最高不得超过当年销售收入的5‰);第四十四条(广告费和业务宣传费不超过当年销售收入15%的部分准予扣除);8. 《国家税务总局关于企业处置资产所得税处理问题的通知》(国税函〔2008〕828号)第二条:用于市场推广或销售、用于交际应酬等改变资产所有权属的情形,应按规定视同销售确定收入;9. 《国家税务总局关于企业所得税有关问题的公告》(国家税务总局公告2016年第80号)第二条:移送资产按公允价值确定销售收入;10. 《国家税务总局关于企业所得税执行中若干税务处理问题的通知》(国税函〔2009〕202号)第一条:计算业务招待费、广告费和业务宣传费扣除限额时,销售(营业)收入额应包括视同销售(营业)收入额;11. 《中华人民共和国税收征收管理法》第六十九条:扣缴义务人应扣未扣税款的,由税务机关向纳税人追缴税款,对扣缴义务人处应扣未扣税款50%以上3倍以下的罚款;12. 国家税务总局12366纳税服务平台各省答复口径(江苏、贵州、浙江、四川):外购礼品无偿赠送客户属于增值税视同销售;礼品赠送按"偶然所得"计算个税等(12366答复为纳税咨询口径,具体执行以主管税务机关认定为准);13. 本文插图由AI生成
免责声明:本文内容基于撰写时已公开的官方文件与政策口径整理,仅供参考,不构成任何形式的执业意见。具体涉税事项请以主管税务机关认定为准,或咨询专业税务顾问。