先讲一个让我后背发凉的细节。
一家电商公司被税务机关上门核查,负责人为了自证清白,主动说了一句:我们公司是园区引进的,注册、代账都是机构代办的,同批引进的好几家公司,做的都是我们这套代销模式,负责人都是我。
他是想证明:你看,我是正常经营,模式还是园区推广的。
他没意识到,这句话把一整批公司,连同他自己,一起交出去了。
这事出在中国税务报上个月的一篇案例剖析里。我建议开网店的老板都找来读读,倒不是金额吓人,而是这家公司的辩解,专业得让同行挑不出毛病——照样没用。
挑不出毛病的辩解
这家公司,我们叫它A公司。事情的开头跟上一篇写的一模一样:平台报送的收入,比它自己申报的高出一截。
区别在于,别人收到的是提醒短信,A公司等来的是上门核查。
面对核查,A公司拿出了一套完整的说法,我原样复述给你听,你品品:
它跟一家贸易商B签了委托代销协议。网店挂的货是B的,消费者下了单,订单转给B,B直接发货;货款虽然先进A公司账户,但A公司定期跟B对账,扣掉自己的代销费用,余款原样打给B;发票是B开的,退换货也是B兜着。
它还补了三条“实锤”:自己没有仓库,没碰过一件货,销售页面上明晃晃写着“代销”两个字。
最后祭出法条。《增值税法实施条例》第十五条写得明白:纳税人代为收取的款项里,包括“以委托方名义开具发票代委托方收取的款项”,这部分不计入销售额。我替B收的钱,凭什么算我的销售额?
说实话,这套东西要是拿去考会计,能拿高分。合同有、流程顺、条文引得准。实务里绝大多数老板被问到这类问题,能答到这个份上已经是优秀水平了。
但税务机关一句话就问到了根上:你们之间,真的存在“代”的关系吗?
一句话捅破的窗户纸
罗某那句“同批引进的公司都是这套代销模式,负责人都是我”,让核查人员顺着往下一捋,整幅图就出来了。
实际控制人拿自己、家人和员工的身份证,批量注册了一堆个体户和小微企业,开了多家店。这些店经营范围几乎一样,卖的东西几乎一样,全挂在同一个虚拟产业园地址下,或者共用同一个仓库。客服、运营、发货,翻来覆去是同一批人。
钱呢?用支付分账工具走虚拟账户,不过公司账。单店的销售额掐着线做,正好卡在小规模纳税人的免税标准之下,一家店一个额度——这个“额度”,在稽查人员眼里叫拆分动机。
有的个体户成立之后连税务登记都没办过,有的注册不到一年就注销了。
看完这些,“代销”这两个字就只剩下包装的功能了。税务机关的认定很干脆:这不是代销,实质是购销——货是自己的,店是自己的,钱最后也是自己的,代销协议只是一张纸。
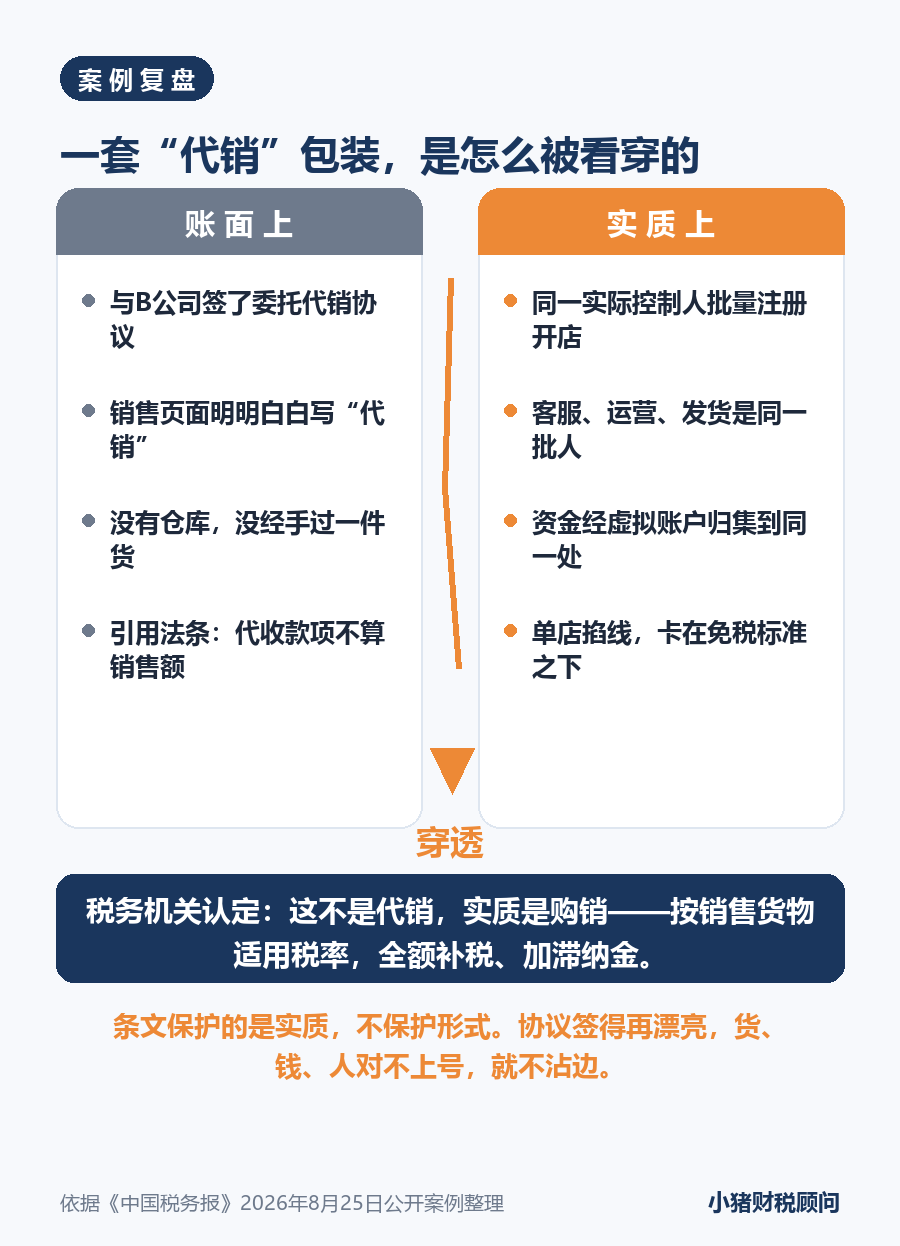
· 一套“代销”包装的账面与实质 ·
定性之后,账是怎么算的
三个地方跟A公司的预期完全相反。
第一,收入不听你申报的,听平台报送的。两边对不上的部分,就是疑点本身。
第二,税率不是按“我赚佣金,按服务算”那个低税率来,是按销售货物适用的税率,全额算增值税——A公司是一般纳税人,适用13%。你是小规模纳税人的话,征收率不一样,但方向相同:税务机关认定你在卖货,一分流水都是销售额。
第三,滞纳金从该缴的那天起,一天一天往上叠。
这里面有个逻辑值得想明白:A公司引以为豪的那条法条,为什么救不了它?因为实施条例第十五条说的是“真正的代销”怎么算,它没说“签了协议就算代销”。条文保护的是实质,不保护形式。你把代销协议签得再漂亮,货、钱、人对不上号,条文就跟你不沾边。
类似的玩法,青岛有人玩得更久
税务报这篇是A公司,青岛税务官网今年7月也通报过一个,性质更重。
也是“代销”:一家电商公司受七家经销商“委托”卖货,卖出货了才通知对方从第三方仓储发货——货它自己都没碰过——收到平台货款,扣下10%服务费,剩下的转给委托方。听着也是正经代销吧?
但从2021年到2024年,四年里它所有渠道加起来实际收了1752万——其中相当一部分是打着“代销”旗号走的流水——只向税务机关申报了240万,剩下1512万,全在账外。
今年3月,青岛市税务局第一稽查局定性:账外经营隐匿收入、虚假申报,偷税。追缴税费、滞纳金,再加罚款,合计268.92万。
你注意两个案子的差别:A公司是模式被认定为假代销,青岛这家是真金白银藏收入。殊途同归的地方在于——平台把流水报上去了,你账上没有,这个缺口是谁都圆不上的。
真代销什么样,一句话的事
先说句公道话:代销本身是再正当不过的商业模式,品牌方找经销商代卖、工厂找电商公司代运营,遍地都是。出事的从来不是代销,是包装出来的“代销”。
那怎么分辨?合同只是开场白,税务机关看的是五样东西:
货是谁的——进货的钱谁掏、库存卖不掉谁亏;价是谁定的;钱最终归到谁的账户;发票以谁的名义开;干活的客服、运营、发货,到底是不是同一拨人在几家公司里来回串。
这五样都对得上,你就是真代销,把协议、对账单、发票留好,谁查都不慌。这五样里有好几样对不上,那你心里其实早就有答案了。
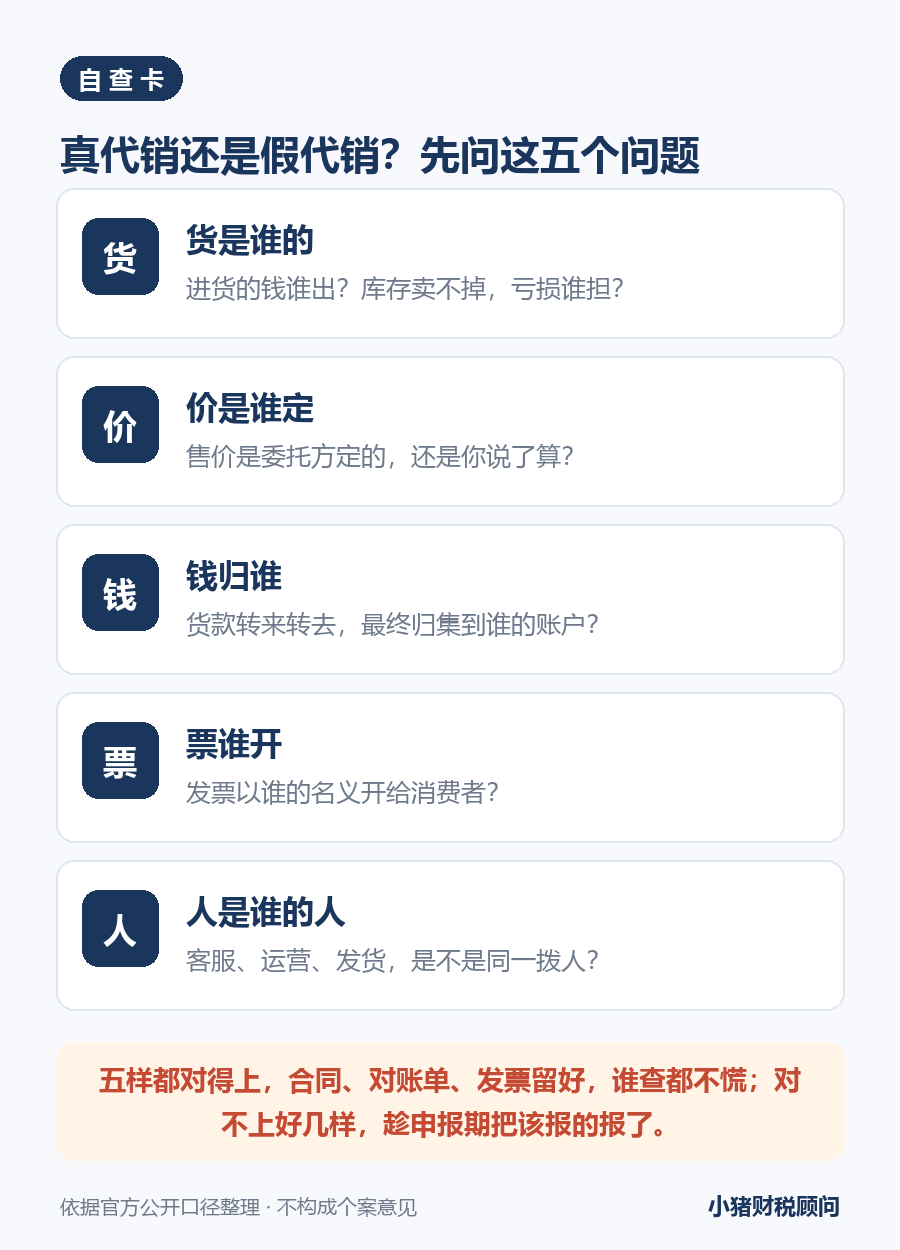
· 真假代销五问,建议存下来对照自查 ·
中国税务报那篇文章末尾给了三条“一看”,我原样搬来,值得抄在备忘录里:
一看拆分动机。为了开拓市场、提高效率去分店,没问题;业务规模、卖的东西都没变,拆只是为了把每家店卡在优惠线以下——危险。
二看业务真实性。独立场地、独立人员、完整履约记录,这是真经营;一址多店、人员混用、查无实际经营——这是壳。
三看交易价格。主体之间的交易贴合市场行情,正常;低价流转、无偿转移——那是转移利润。
说句得罪人的
园区招商、代办注册、代理记账,都是正常服务,我们自己也在做,这没什么可避讳的。
但有一条线必须说清楚:如果有人把“经营模式”也打包卖给你——照着做就能省税,同批进来的公司用的都是同一套——你想一件事:同一个管道流出来的同一套模式,查一个,就是一串。罗某那句自证清白的话,就是最好的注脚。
代办的人收一代账费就走了,风险全是你的。
最后
平台按季报送的时代,流水是摆在明面上的,谁都别想装看不见。
真做代销的,把货权、资金、发票一条条理顺,站得住;拿代销当包装的,趁下一个申报期还没到,把该报的报了。申报窗口开着的时候主动更正,是所有选项里最便宜的一个——前提是税务机关还没找上门。这个道理,上周一整篇都在讲,这里就不展开了。
看完这篇,请你做三件事
1、上面那张五问自查卡,存下来,再转给一起做电商的朋友——他未必肯读完全文,但大概率会存这张图。
2、五问里最扎心的是哪一问?评论区报个数,看看大家卡在哪。
3、周五讲一个用工企业也躲不开的话题:劳务派遣公司开票里的三道关,缺一道,全额税就落到你自己头上。点个星标,到时候直接推给你。
·《中国税务报》《谨防电商利用代销形式偷逃税款》(2026年8月25日,第7版)
·《中华人民共和国增值税法实施条例》(国务院令第826号)第十五条
· 国家税务总局青岛市税务局网站《被戳穿的障眼法》(2026年7月8日)