先说一个很多老板都遇到过的场景。
公司好好的做着生意,货收到了、款付了、发票也认证抵扣了。突然有一天,税务系统里那张专票变成"异常凭证",税务局的通知到了:上游企业走逃了,涉嫌虚开,你手里这张发票,进项税额先转出来。
很多老板第一反应是:我花钱买的货,正经八百的交易,凭什么他的错要我来买单?
这个委屈是真的,但答案是:确实先要你买单,然后给你机会把损失找回来。规则就写在国家税务总局公告2019年第38号里——"先转出、再核实"。今天这篇就讲透:上游出事后,下游企业每一步该怎么走,哪些税能守住、哪些罚款能躲开、什么情况会滑向刑事风险。
这两年在电子税务局里,很多老板会刷到这样一条提示——
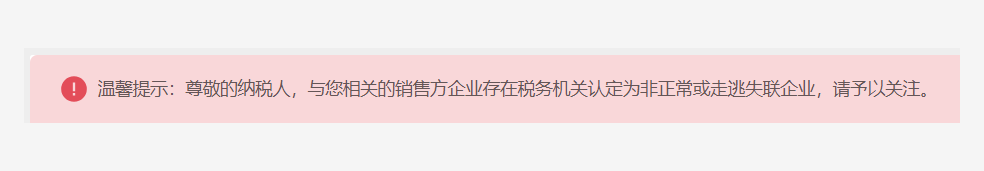
"与您相关的销售方企业存在税务机关认定为非正常或走逃失联企业,请予以关注。"
先分清它的性质:这不是《税务事项通知书》,是系统的风险预警。看到它,意味着上游已经被认定为非正常户、或者走逃失联——它开给你的发票,已经在风险名单上。
38号公告列了五种发票会进"异常凭证"名单的情形:税控设备丢失被盗里没上传的票、非正常户没申报没缴税就开的票、系统比对不符的票、大数据发现涉嫌虚开的票,以及走逃(失联)企业符合条件开具的票。上面那条提示,对应的正是其中的"非正常户"和"走逃失联"两类,也是实务中最常见的两类。
规则是两句话:还没抵扣的,暂时不许抵;已经抵扣的,一律先转出来。
听着不讲理,但逻辑说得通:上游开票的企业人都找不到了,它开的票有没有真实交易、税交没交,短期内核不清。税务先按"可疑"处理,把可能流失的税款锁住,再给你申诉的通道。转出不等于定案——这是下游企业首先要搞清楚的一件事:转出是程序,不是结论。
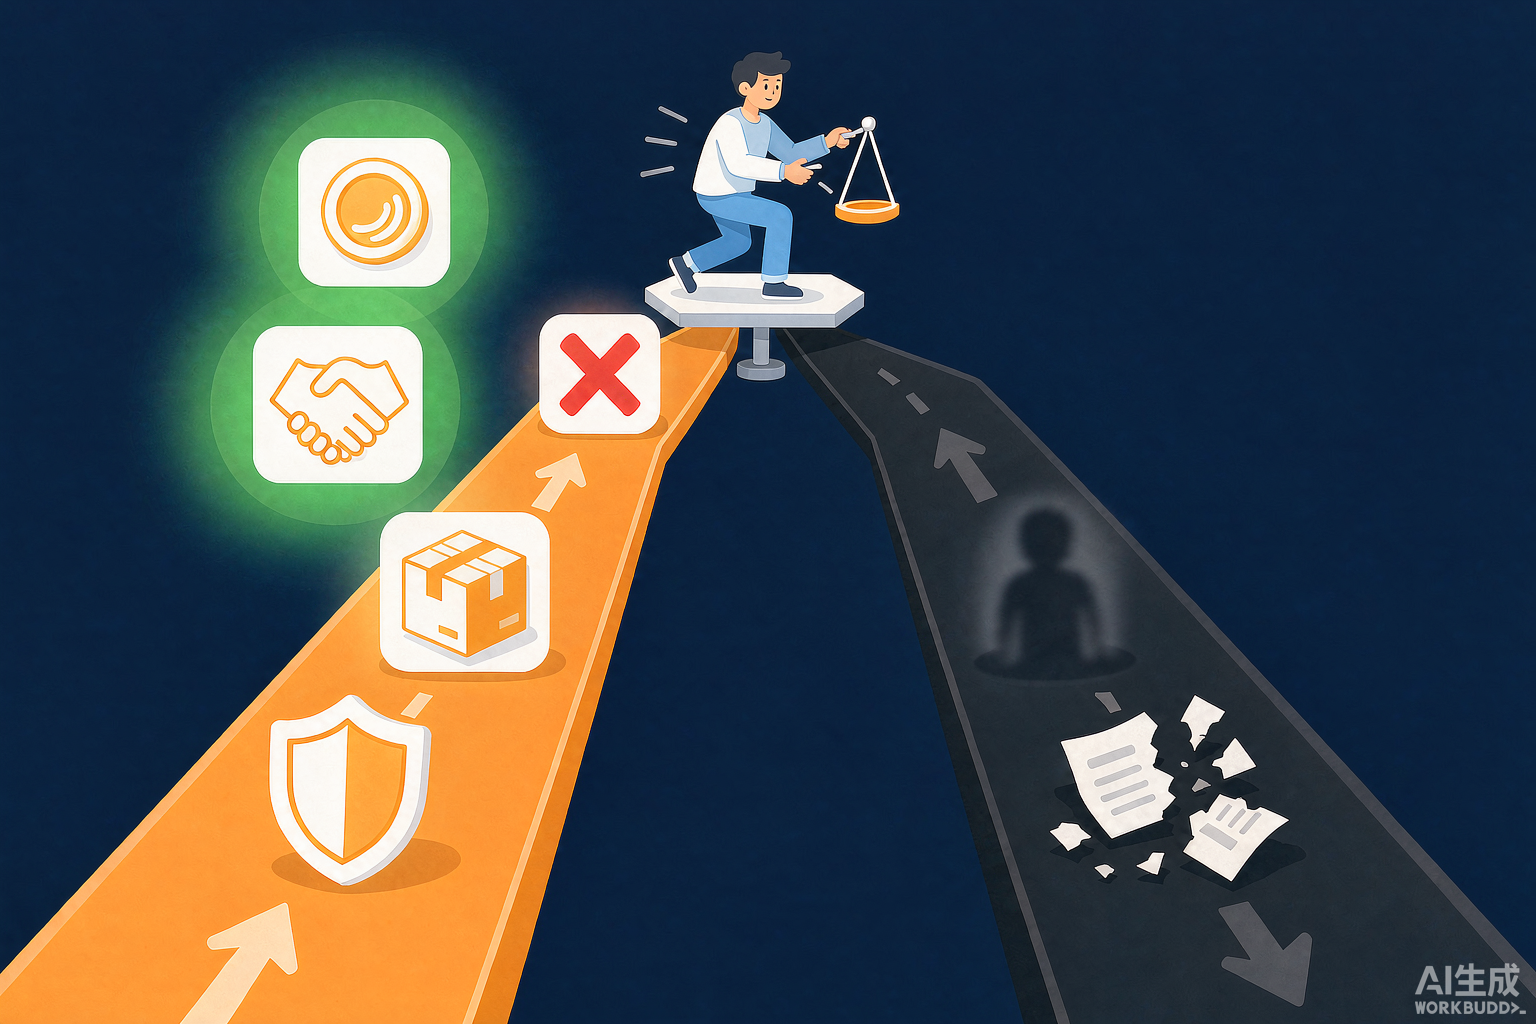
同样一张异常发票,下游企业的命运可能天差地别,分界线就在"善意"两个字。
最好的情形,是善意取得。国税发〔2000〕187号写得很清楚:你和销售方有真实交易,发票注明的品名、金额、税额都和实际相符,只是销售方用非法手段拿到了发票、或者它本身就是个开票壳子——而你不知道。满足这几个条件,不以偷税论处:补缴进项税就行,不罚款。
而且有个细节很多人不知道:善意取得被追缴已抵扣税款的,不加收滞纳金(国税函〔2007〕1240号专门为此发过批复)。更理想的是,如果能重新从销售方取得合法有效的专用发票,进项照常抵扣。
最坏的情形,是恶意。明知对方开的是虚开的票还买来抵扣,那就是偷税——追缴税款、滞纳金,外加百分之五十以上五倍以下罚款;数额到了标准,还可能构成虚开增值税专用发票罪。中间那些"该知道却装不知道"的——合同没签、货没见过、货款打到私人卡——在稽查眼里都很接近恶意。
所以收到通知后,别急着喊冤,先老老实实问自己:这单生意,证据链齐不齐?
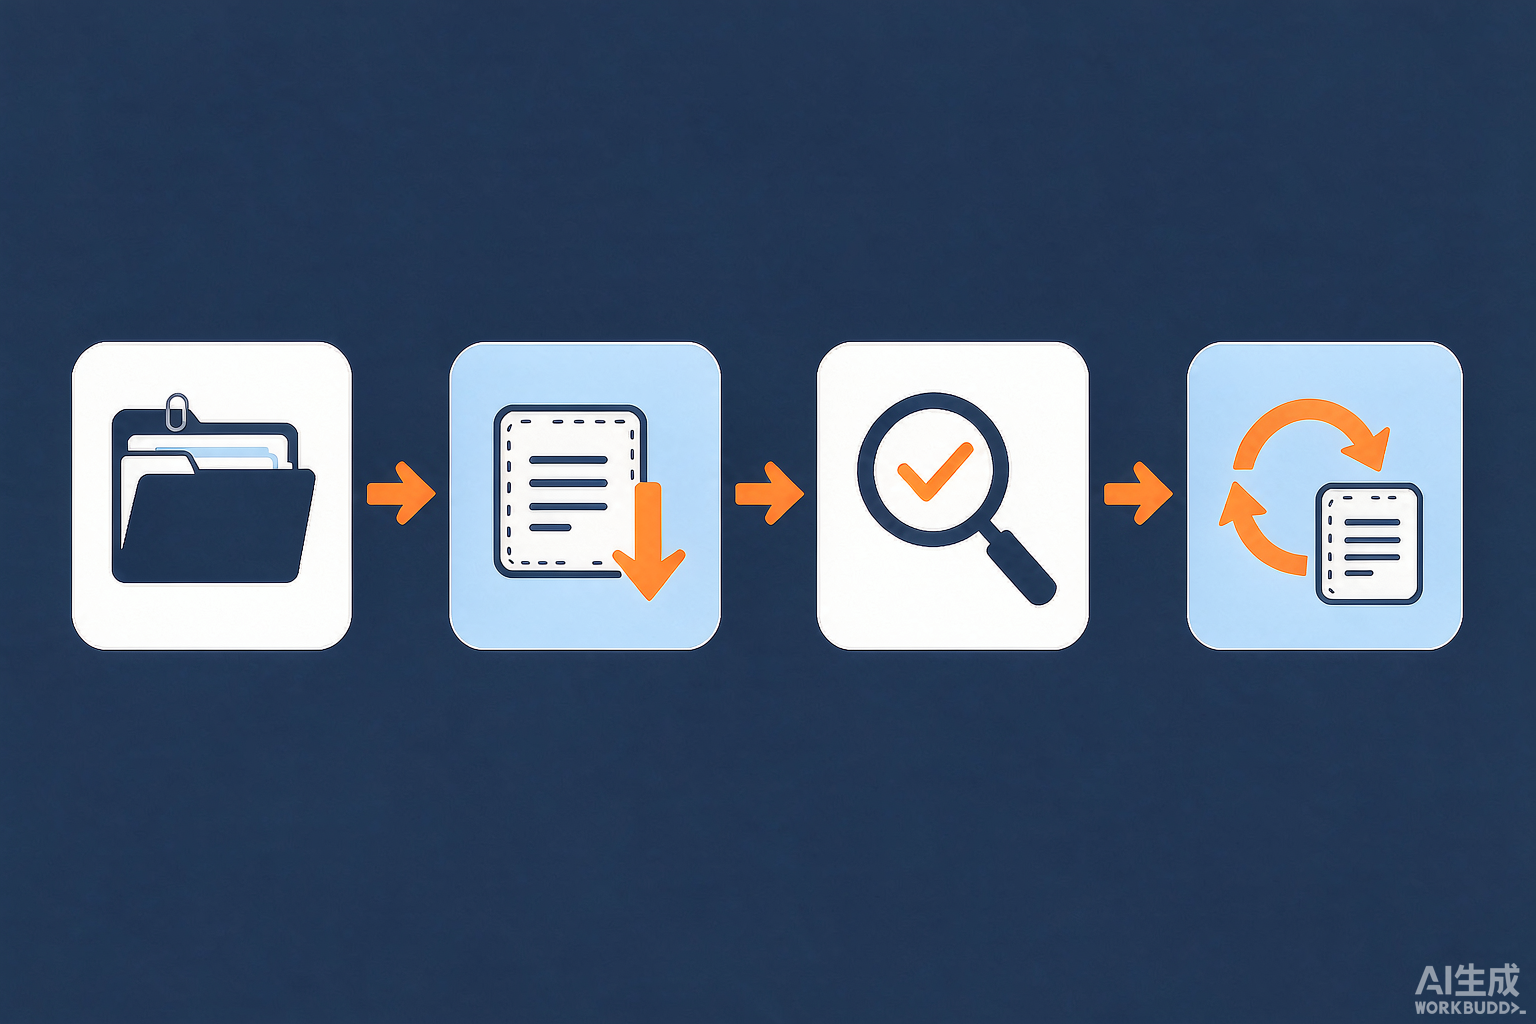
1盘点证据链。把这笔交易的证据全部翻出来:购销合同、银行对公付款凭证、物流单据或送货单、入库验收记录、双方业务往来的聊天和邮件记录。税务核实问的就一件事——货是不是真从对方来的,钱是不是真付给了对方。合同、资金、货物、发票,四流对得上,你的底气就在。
2按通知处理眼前的税。还没申报抵扣的,先别抵;已抵扣的,按通知做进项转出。别拖——转出只是暂时的,程序走到位,后面才有资格谈恢复。
3申请核实。38号公告给了明确通道:对异常凭证有异议的,向主管税务机关提出核实申请,提交业务合同、银行凭证、运输仓储证明等材料。核实通过、符合抵扣规定的,可以继续申报抵扣。还有个特殊待遇:纳税信用A级的纳税人,已抵扣的可以在接到通知之日起10个工作日内提出核实申请,核实期间可以暂不转出——信用等级在这里是真金白银的价值。
4争取换票。上游走逃了,换票很难,但如果交易链条上还有能配合的环节(比如上游的母公司、实际控制人另设的主体),能重新取得合法有效的专用发票,进项失而复得。
补税、罚款是行政层面的事,老板们更怕的是"虚开"两个字后面的刑责。这里说清边界。
虚开增值税专用发票罪,虚开税额十万元以上就要定罪量刑(法释〔2024〕4号),五十万以上算"数额较大",量刑升档。
但2024年的新司法解释同时给了一条重要的出罪条款(第十条第二款):不以骗抵税款为目的、没有因抵扣造成税款损失的,不以虚开罪论处。对下游企业来说,这条的意义在于:只要你和上游是真实交易、真实付税,只是被蒙在鼓里拿到了虚开的票,国家税款并没有被你骗走——刑事上就够不着这个罪。最高检的相关意见也明确,这类有真实经营活动的企业,不起诉的,移交税务机关行政处罚即可。
反过来,如果是为了少缴税买票抵账、支付开票费找壳公司开票——那就是奔着税款去的,红线一步跨过去。检验标准很简单:你买的是货,还是票?
最后说预防,五条都是实务经验:
1新供应商先查家底:成立时间、注册资本实缴情况、经营范围对不对口。成立没几个月就开出大额专票的公司,多留个心眼;
2货款走对公:一律对公账户支付,金额、合同、发票三方一致。让打私户、付现金的"供应商",票再便宜也别要;
3货真价实要留痕:物流单、验收单、过磅单这些不起眼的纸,出事时就是救命的证据;
4发票先验后抵:全国增值税发票查验平台逐张验,验不出的票不抵;
5价格明显偏低要警惕:不含税价和含税价差一截的"优惠",本质是让你分担虚开风险——他省的税,将来是你补的税。
上游出事不可怕,可怕的是自己的交易本身就说不清。
生意怎么做的,证据就怎么留。
发票异常这张考卷,考的是交易发生时你的习惯。
政策依据(供查证):
1. 《国家税务总局关于异常增值税扣税凭证管理等有关事项的公告》(国家税务总局公告2019年第38号):异常凭证五种情形、"先转出再核实"处理规则、A级纳税人10个工作日核实申请、异议核实通道
2. 《国家税务总局关于纳税人善意取得虚开的增值税专用发票处理问题的通知》(国税发〔2000〕187号):善意取得不以偷税论处、重新取得合法发票准予抵扣
3. 《国家税务总局关于纳税人善意取得虚开增值税专用发票已抵扣税款加收滞纳金问题的批复》(国税函〔2007〕1240号):善意取得追缴税款不加收滞纳金
4. 《中华人民共和国发票管理办法》(国务院令第764号)第二十一条:虚开发票的定义与处罚
5. 最高人民法院、最高人民检察院《关于办理危害税收征管刑事案件适用法律若干问题的解释》(法释〔2024〕4号)第十条、第十一条:虚开认定、出罪条款、数额标准
6. 《最高人民检察院关于充分发挥检察职能服务保障"六稳""六保"的意见》第六条:有真实经营活动、无税款损失的虚开不以虚开罪定性
7. 《税收征收管理法》第六十三条:偷税的追缴、滞纳金与罚款
8. 辽宁省税务局12366答疑(异常凭证处理)、上海市税务局人大建议答复(善意取得与异常凭证口径)
9. 《国家税务总局关于税收征管若干事项的公告》(国家税务总局公告2019年第48号)第三条:非正常户的认定与解除
10. 《国家税务总局关于走逃(失联)企业开具增值税专用发票认定处理有关问题的公告》(国家税务总局公告2016年第76号):走逃(失联)企业判定标准、异常凭证情形
11. 文中电子税务局提示截图由读者提供(已脱敏);插图由AI生成
小猪财税指南 · 只讲老板听得懂的财税
个税计算器小程序 · 员工到手多少,按一下就知道
本文内容仅供参考,具体以主管税务机关口径为准。