这两年找我们做账的老板,问得最多的问题之一就是:"我请个人干活、微信转钱、对方不给票,行不行?"
以前这个问题,答案基本是"让他去税务局代开发票"。
但从11月1日开始,答案要多一句了:这笔钱,你得替他把增值税扣下来,交到税务局去。
插图由AI生成
一、变化在哪:付钱的人,成了"扣税的人"
财政部、税务总局2026年第28号公告发布了《境内单位代扣代缴自然人增值税管理办法》,2026年11月1日起施行。上位法依据是《增值税法实施条例》(国务院令第826号)第三十五条。
一句话概括新规:你付钱给个人,只要他干的是这7类活,你就得替他把增值税扣下来。
插图由AI生成
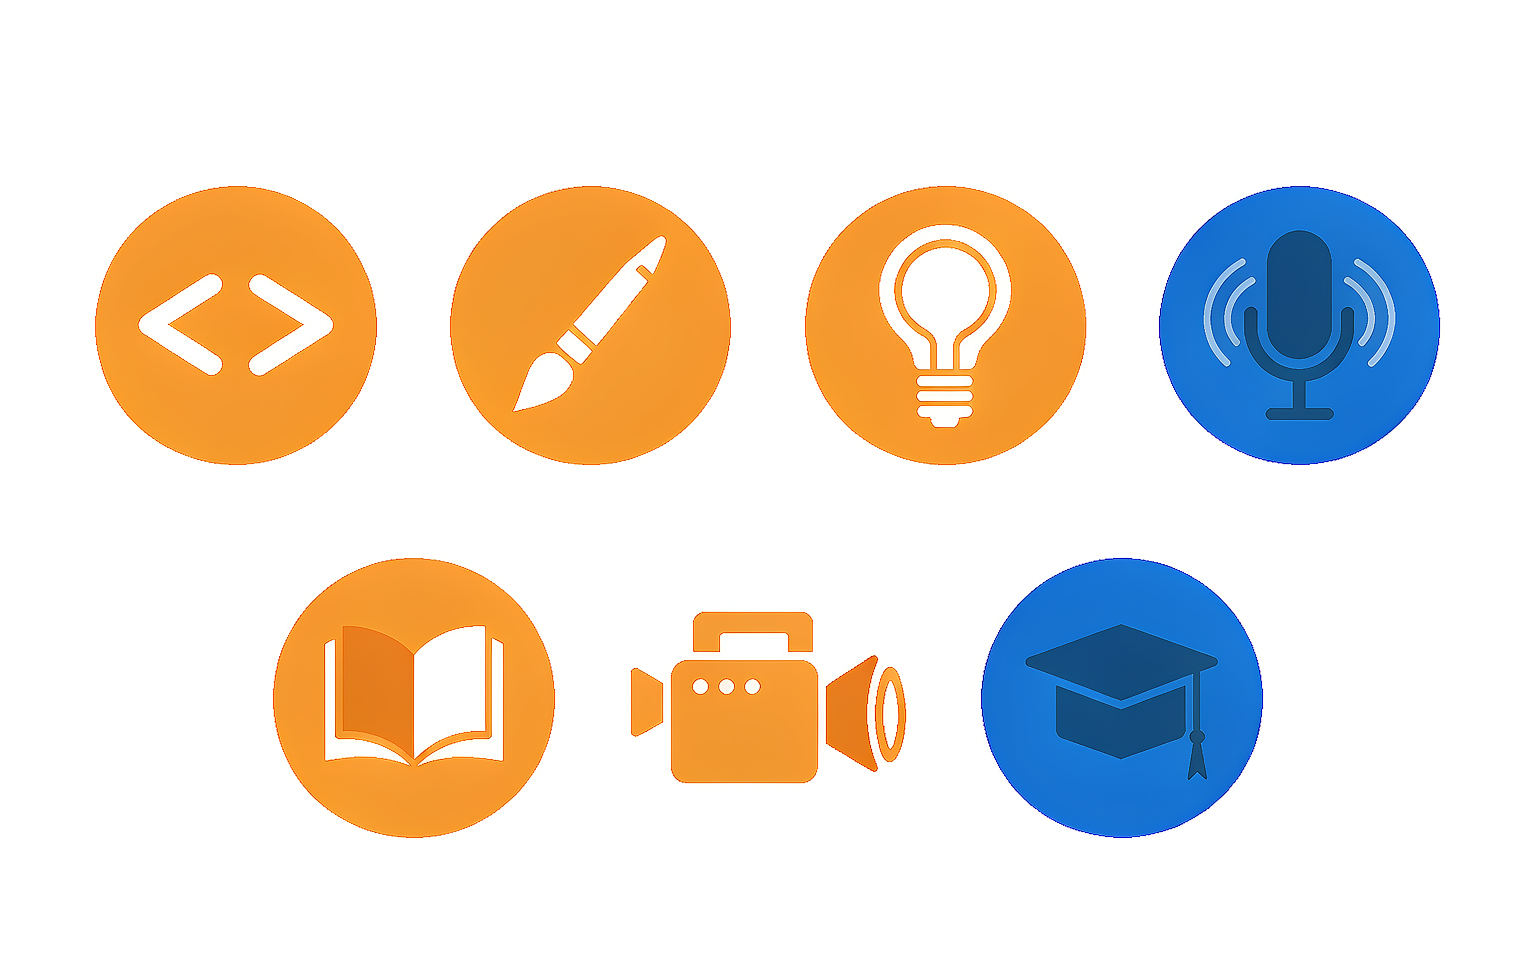
哪7类?这不是拍脑袋划的范围,公告第一条写明了具体范围按《财政部 税务总局关于增值税征税具体范围有关事项的公告》(2026年第9号)执行。翻译成老板听得懂的话:
研发服务 —— 请人做技术开发、搞研发攻关
软件服务 —— 做小程序、写代码、维护系统
设计服务 —— 详情页、包装、海报、LOGO、网站
咨询服务 —— 顾问、策划、财税法律方面的咨询
广播影视节目(作品)制作服务 —— 拍短视频、剪辑、做片头字幕
文化服务 —— 文艺创作、文艺表演、文化比赛
教育服务 —— 讲课、做培训
做电商的老板看完大概会心里一沉:这几条基本全中。
另外提醒一句,"境内单位"不只是公司。按《增值税法实施条例》第三条,单位包括企业、行政机关、事业单位、军事单位、社会组织及其他单位。请个人来做设计、讲课,只要是单位付钱,都在范围内。
二、先分清:不是所有"个人"都算
这里有两个特别容易混的点,先说清楚,能省掉一大半焦虑。
第一,个体工商户不适用。《增值税法实施条例》第三条写得明明白白:个人包括个体工商户和自然人。28号公告管的是"境内自然人",也就是以个人身份给你干活、没有营业执照的人。对方如果是"XX工作室""XX经营部"这类有执照的个体户,他自己申报、自己开票,不需要你代扣。
第二,通过平台接单的一般不用你管。28号公告第十四条留了口子:属于互联网平台内从业人员的自然人,通过平台发生交易,由平台企业按规定代办申报的,不适用这个办法。
所以付款之前,先看清楚收款方是谁:个人,还是个体户。
三、怎么扣、扣多少
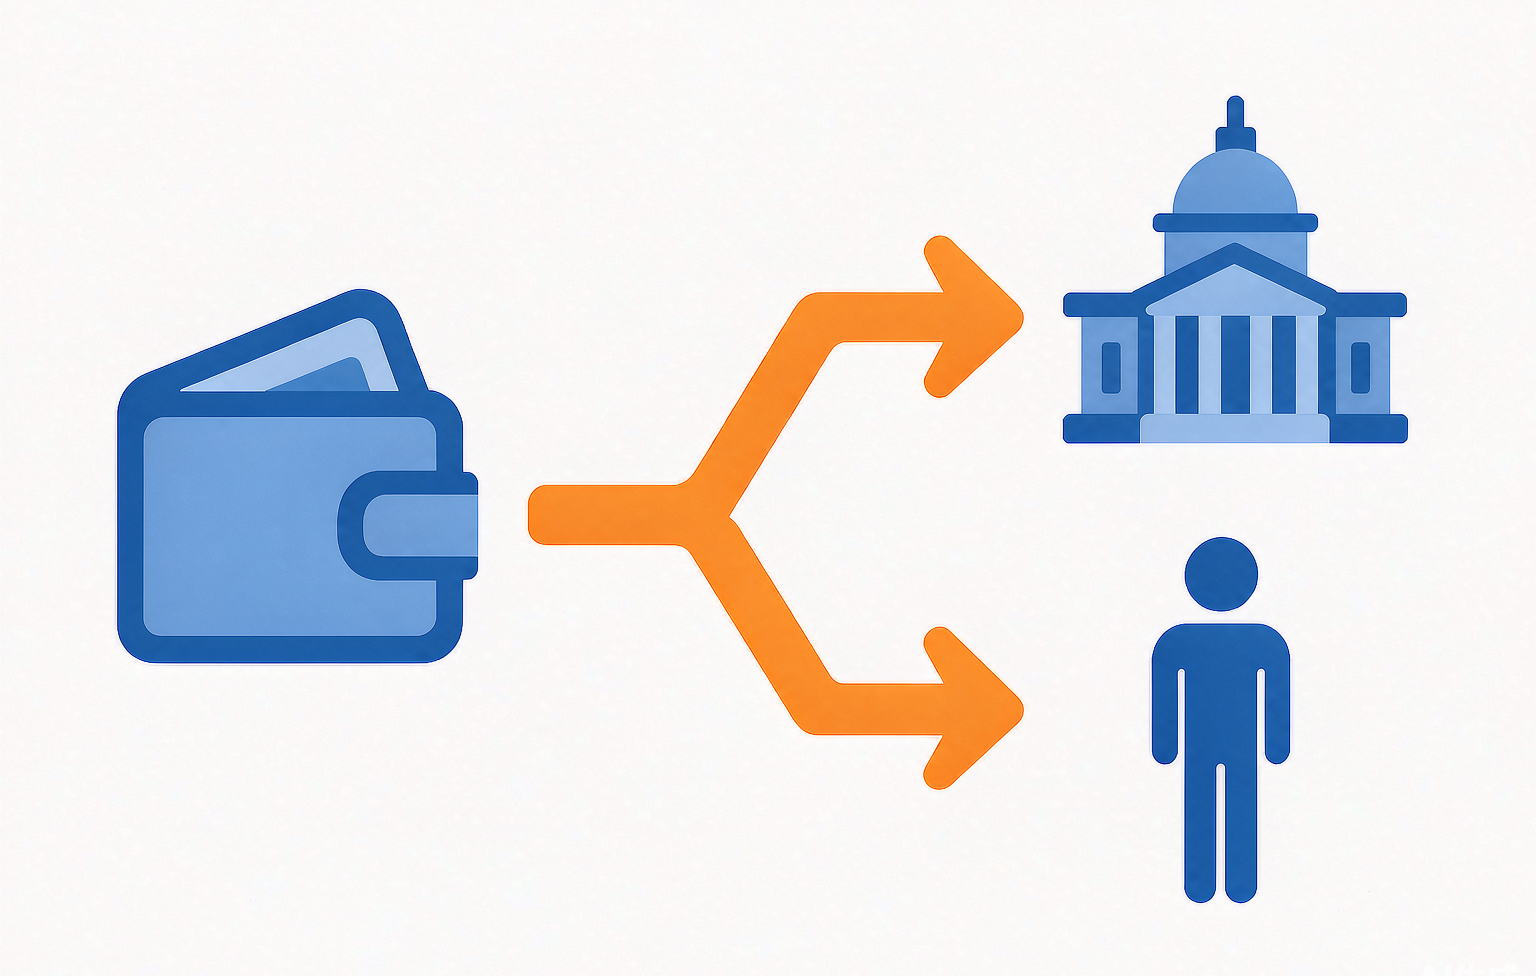
公式就一行,很简单:应扣缴增值税 = 销售额 × 征收率。
插图由AI生成
征收率是1%。依据是《增值税法实施条例》第七条——自然人属于小规模纳税人;再叠加2026年第10号公告,小规模纳税人3%征收率减按1%执行到2027年12月31日。所以眼下这个窗口期,实际按1%算。
起征点是每次(日)1000元。达到1000元才需要代扣;没达到,税不用扣,但申报一样要做。这一点最容易漏,很多财务会以为"不用交税就不用申报"。
拿个数走一遍:请个人做设计,付5万元。不含税销售额=50000÷1.01≈49505元,应扣缴增值税≈495元。
别以为扣了增值税就完事。28号公告第四条明确,扣增值税的时候,要同时扣附加税费——城市维护建设税、教育费附加、地方教育附加,一个都不能少。
什么时候交?公告第五条:扣缴义务人解缴税款的计税期间为一个月,自发生应税交易次月一日起15日内,向主管税务机关办理扣缴申报并缴纳税款。
配套的申报表也配齐了。税务总局2026年第19号公告已经发布了《境内单位代扣代缴自然人增值税及附加税费申报表》及附列资料和填报说明,与办法同一天(11月1日)施行。表里要填自然人的姓名、身份证件号码、扣缴义务发生日期、应税交易属于7类里的哪一种、销售额、征收率、应扣缴税款等。
还有个实务细节值得留意:起征点是按"次(日)"判断的。同一个人不同日期发生的交易,要分开看有没有达到起征点,不能把几笔加在一起判断。
四、别和个税搞混:这是两条线
付钱给个人,本来就有一道税:劳务报酬个税,一直是企业代扣代缴的。现在又加了一道增值税。
两笔税分开算,不是一回事。
有个细节值得说:税务总局的解读里明确,个税要按不含税价来算——先把增值税扣出来,再用不含税的金额计算劳务报酬个税。以前不少企业图省事,直接拿含税价算个税,等于给个人多扣了。新规执行后,这个口径反而更顺了。
还有一点:代扣了增值税,不等于替对方开了发票。发票还是自然人自己向税务机关申请代开;已经扣过增值税的,他申请代开时不用再交一次税,你可以提醒他去开。
五、现在该做哪三件事
1. 盘一遍:11月之后要付给个人的服务款,逐笔对着上面7类服务过一遍,看哪些落在范围内。
2. 改流程:合同里把税费怎么算、由谁承担写清楚,付款环节把扣税动作加进去。
3. 交财务:新申报表11月1日同步启用,让会计提前把填报说明过一遍,别等到11月申报期手忙脚乱。
最后说一句时间衔接,这个很多人会问:2026年1月1日到10月31日这段时间,自然人发生这7类交易,还是由自然人自己按规定申报纳税(依据《增值税法实施条例》第四十四条),不需要你回头补扣。
也就是说,过渡期只到10月31日,离现在不到一个月。
说到底,这次改的不是税负,是收税的路径——从"等个人自觉去报",变成"从付款那头卡住"。税款本身一分没多,但"不开票、不申报"的空间,基本没有了。
新规改的不是税负,是收税的路径——从"等个人自觉去报",变成"从付款那头卡住"。
政策依据
1. 《财政部 税务总局关于发布〈境内单位代扣代缴自然人增值税管理办法〉的公告》(财政部 税务总局公告2026年第28号),2026年9月3日发布,2026年11月1日起施行
2. 《国家税务总局关于境内单位代扣代缴自然人增值税有关申报事项的公告》(国家税务总局公告2026年第19号),2026年9月4日发布,2026年11月1日起施行
3. 《中华人民共和国增值税法实施条例》(国务院令第826号),2026年1月1日起施行;第三条、第七条、第三十五条、第四十四条
4. 《中华人民共和国增值税法》,2026年1月1日起施行
5. 《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告2026年第10号):小规模纳税人起征点按次(日)1000元;3%征收率减按1%执行至2027年12月31日
6. 《财政部 税务总局关于增值税征税具体范围有关事项的公告》(财政部 税务总局公告2026年第9号)附件2《销售服务、无形资产、不动产注释》
7. 国家税务总局12366纳税服务平台及上海、云南、甘肃、四川等地税务机关相关答复口径
8. 《关于〈国家税务总局关于境内单位代扣代缴自然人增值税有关申报事项的公告〉的解读》,国家税务总局
本文依据现行有效政策整理,具体执行以主管税务机关口径为准。